Préstamo personal: elige tu banco y podrías terminar pagando el doble
Un préstamo personal puede variar considerablemente en precio según la entidad financiera. Es importante comparar las tasas, las comisiones y el costo total antes de tomar una decisión.
Atención: un préstamo personal puede terminar saliéndote el doble
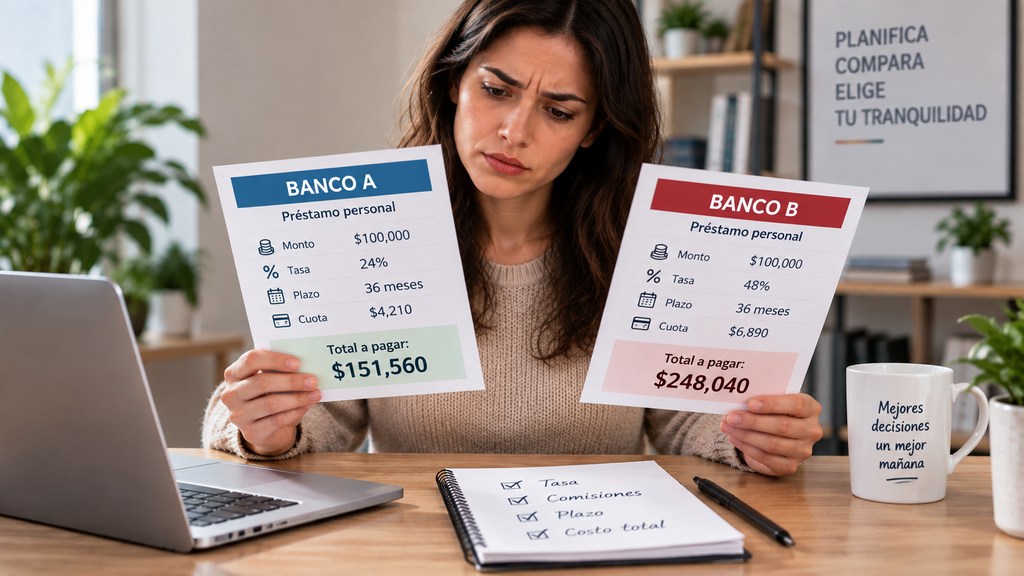
Exacto, un préstamo personal puede resultar mucho más caro dependiendo del banco, tu perfil crediticio, las tasas, las comisiones y el plazo que elijas.
Por eso, fijarte solo en el monto de la cuota mensual puede hacer que optes por una opción que termine siendo considerablemente más costosa.
Antes de aceptar cualquier propuesta, es clave que conozcas tres aspectos: cuánto dinero te entregan, cuánto vas a devolver en total y cuál es el costo real del préstamo.
La diferencia entre distintas ofertas puede estar oculta en las comisiones, seguros, otros cargos extra y en la duración del plazo que tengas para pagar el préstamo.
¿Puede un Préstamo personal llegar a costar el doble?
Así es, el costo total puede crecer mucho si se combina una tasa alta con un plazo extenso, comisiones y otros gastos adicionales.
No obstante, eso no implica que todos los préstamos personales terminen costando el doble: todo depende de las condiciones específicas de cada préstamo.
Para conocer el costo real, no alcanza solo con fijarse en la tasa que te ofrecen.
Debés comparar:
- Tasa de interés;
- CAT o APR, cuando aplique;
- Comisiones;
- Seguros;
- Impuestos y otros cargos;
- Duración del préstamo;
- Número y monto de las cuotas;
- Total a pagar.
¿Por qué dos bancos pueden tener costos distintos por el mismo préstamo?
Cada banco define sus propias condiciones crediticias y valora el riesgo del solicitante de forma particular.
Además, la propuesta puede variar según:
- historial crediticio;
- ingresos;
- nivel de endeudamiento;
- monto solicitado;
- plazo;
- relación previa con el banco;
- políticas internas de riesgo.
Por eso, dos personas pueden pedir la misma suma y obtener condiciones distintas.
¿Qué factores influyen en el costo de un Préstamo personal?
El costo total no depende únicamente de un solo porcentaje.
Tasa de interés
La tasa indica cuánto pagás por usar el dinero que te prestan.
Sin embargo, la tasa nominal no refleja necesariamente el costo total del préstamo.
Una propuesta con una tasa baja podría incluir cargos adicionales que aumenten el costo final.
CAT o APR
El CAT y el APR son métricas usadas en diferentes mercados que facilitan comparar el costo real del crédito.
La idea principal es la misma: no quedarse solo con la tasa nominal, sino incluir otros elementos del financiamiento.
La calculadora oficial de crédito utilizada considera variables como el monto, la comisión inicial y el dinero neto recibido para determinar el CAT.
Comisiones
Las comisiones pueden incrementar el costo total del crédito incluso antes de que empieces a abonar las cuotas.
Entre los cargos que es importante verificar se encuentran:
- comisión por apertura;
- gastos administrativos;
- seguros;
- cargos por mora;
- costos vinculados a operaciones específicas.
Si alguna comisión no queda clara, consultá cuánto equivale en dinero antes de firmar el contrato.
Duración del préstamo
El plazo indica el periodo durante el cual deberás pagar intereses.
Extender el plazo puede bajar el monto mensual, pero también elevar el costo total del préstamo.
Una cuota menor no siempre significa que el préstamo sea más económico.
¿Cómo hacer una comparación de un Préstamo personal entre distintas entidades?
La manera más confiable de evaluar ofertas es usar los mismos criterios para todas ellas.
Primero compará la cantidad que efectivamente recibís
El dinero que pedís no siempre coincide con lo que te entregan realmente.
Si hay comisiones que se descuentan al inicio, el monto que te depositan puede ser menor al que solicitaste.
Por eso, recordá: monto solicitado → deducciones → dinero que efectivamente recibís.
Compará el costo total del préstamo
Luego, calculá el monto total que tendrás que devolver.
Compará préstamos con condiciones similares
No compares un préstamo con plazo de 12 meses contra otro de 48 meses solo porque la cuota mensual sea menor en uno de ellos.
Para comparar de forma efectiva, mantené constantes estos factores:
- monto;
- plazo;
- frecuencia de pago;
- tipo de tasa;
- moneda;
- condiciones de contratación.
¿En qué se diferencian tasa, CAT, APR y costo total?
No conviene asumir que estas métricas son idénticas entre sí.
Tasa de interés
Se refiere al interés que se aplica sobre el dinero que se presta.
Constituye uno de los elementos clave del costo, aunque no siempre abarca todos los cargos adicionales.
APR
El APR incluye el interés más ciertos cargos relacionados con el préstamo, facilitando así la comparación entre distintas ofertas.
Fuentes financieras como NerdWallet e Investopedia aconsejan considerar esta cifra junto con las condiciones del crédito, en lugar de fijarse solo en la tasa de interés.
CAT
El CAT representa el costo anual total de ciertos productos de crédito.
Para calcularlo se consideran factores como:
- intereses;
- comisiones;
- seguros;
- otros costos asociados.
Los detalles exactos y los elementos que se incluyen varían según la normativa de cada país.
Costo total del préstamo
Este es el monto que realmente vas a desembolsar al finalizar el pago de tu crédito.
Para vos, esta es una de las cifras más claras: “Hoy recibo X y devolveré Y en los próximos meses”.
¿Qué sucede si escogés un plazo incorrecto?
El plazo puede hacer que una cuota que parece cómoda termine volviendo un préstamo mucho más caro de lo esperado.
Por ejemplo, al extender una deuda por más tiempo, el costo total puede aumentar porque los intereses se acumulan durante un período mayor.
Bankrate utiliza casos de préstamos personales para ilustrar cómo una pequeña variación en la tasa puede afectar significativamente el interés total que pagás.
Por eso, antes de decidir el plazo, preguntate lo siguiente:
- ¿Puedo afrontar esta cuota mes a mes?
- ¿Cuál será el total que voy a pagar?
- ¿Qué porcentaje corresponde a intereses?
- ¿Hay otra opción con un plazo distinto?
- ¿Se cobra algo por cancelar antes?
Errores comunes que conviene evitar al contratar un Préstamo personal
Fijarse solo en el monto de la cuota
Este es uno de los errores más comunes que se cometen.
Una cuota baja puede ser resultado de un plazo demasiado extenso.
Lo importante es siempre verificar el total que tendrás que pagar.
No elegir solo por la tasa anunciada
La tasa que se publicita suele aplicarse a ciertos perfiles o condiciones específicas.
La propuesta que te ofrecen puede variar.
No pasar por alto las comisiones
Una comisión de apertura puede disminuir el monto efectivo que recibís.
Si solicitás $100.000 pero te descuentan cargos antes de entregarte el dinero, en realidad no recibís $100.000 netos.
Solicitar más dinero del que realmente necesitás
Que el banco te ofrezca un monto mayor no quiere decir que debas usarlo todo.
Mientras más alto sea el capital que financies, más alto podría ser el costo total del préstamo.
No consultar las condiciones por pagos atrasados
Antes de firmar, asegurate de entender qué ocurre si una cuota se paga fuera de plazo.
¿Vale la pena comparar varias entidades bancarias antes de solicitar un Préstamo personal?
Claro que sí: revisar distintas opciones te ayuda a detectar diferencias en tasas, cargos, plazos y costos totales antes de comprometerte con un préstamo.
No hace falta que analices ofertas de muchas entidades.
Bastan dos o tres propuestas similares para notar diferencias relevantes.
Lo más importante es asegurarte de que las condiciones sean comparables y enfocarte en el costo total, no solo en la cuota que anuncian.
Perspectiva del autor
No deberías juzgar un Préstamo personal solo por si podés afrontar el pago de la próxima cuota.
La verdadera cuestión es cuánto dinero recibís en mano hoy y cuál será el total que devolverás al final del préstamo.
Una variación de algunos puntos en la tasa puede parecer mínima si la analizás por separado.
Pero al aplicarse durante varios meses o años, junto con comisiones y otros gastos, esa diferencia puede traducirse en una suma considerable.
Por eso, antes de decidirte por una oferta, compará al menos dos opciones y analizá los números de forma directa.
Con esta información, tu elección ya no dependerá solo de la publicidad o de una cuota atractiva, sino del costo real que implica el préstamo.
Contenido Recomendado
Comisiones de tarjetas de crédito podrían disminui
Descubrí qué cargos cambiarían y cómo impactaría en tus compras y finanzas.
Continuar leyendo * Permanecerás en el sitio web actual Comisiones de tarjetas de crédito podrían disminui
Continuar leyendo Permanecerás en el sitio web actual