Qué incluye una póliza de seguro para el hogar frente a lluvias e inundaciones
Descubre qué protege un seguro de vivienda frente a lluvias e inundaciones, cuáles son las exclusiones que debes tener en cuenta y cómo salvaguardar tu patrimonio.
Lluvias e inundaciones: cómo evitar que los daños los pagues tú
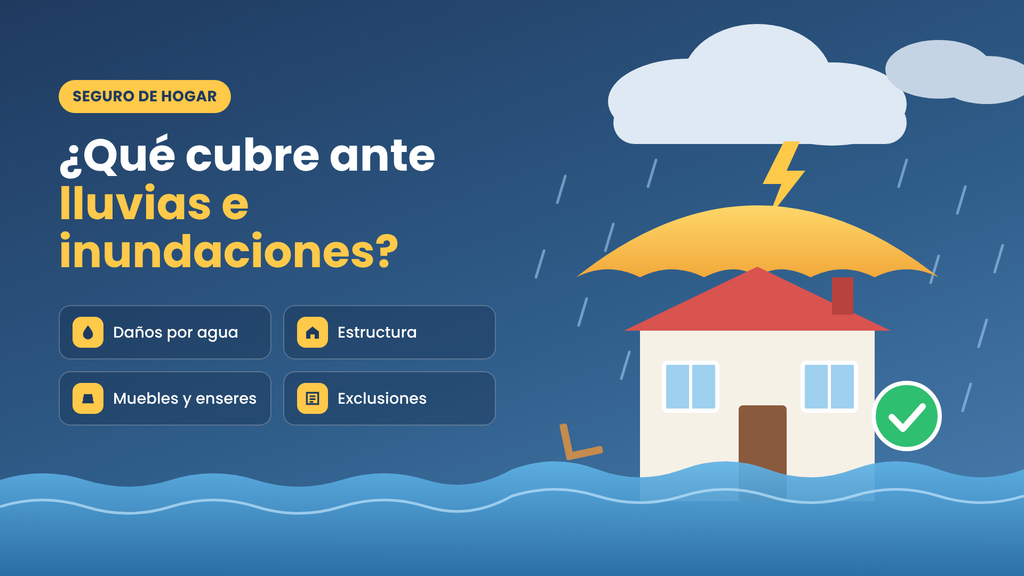
Una tormenta fuerte puede causar problemas costosos si el agua invade tu hogar, deteriora tus muebles o daña la instalación eléctrica.
Las lluvias y las inundaciones pueden afectar tanto áreas costeras como urbanas del interior, por eso es esencial entender qué protege tu seguro de hogar para resguardar tu patrimonio.
No basta con contar con un seguro; es necesario verificar qué situaciones están cubiertas y cuáles podrían generar gastos que tendrás que asumir.
¿Qué daños cubre un seguro de hogar ante lluvias e inundaciones?
Un seguro de hogar puede cubrir los daños provocados por lluvias fuertes e inundaciones.
Esto dependerá de las condiciones que hayas contratado.
A continuación, te mostramos algunas de las coberturas más comunes:
- Daños a la vivienda: reparación de paredes, pisos, puertas y otros elementos asegurados.
- Instalaciones: daños en determinados sistemas eléctricos y de agua.
- Muebles y electrodomésticos: reparación o reposición de bienes incluidos en la póliza.
- Daños por fenómenos hidrometeorológicos: protección ante determinados eventos climáticos.
- Retiro de escombros: gastos de limpieza cuando estén cubiertos.
- Alojamiento temporal: apoyo económico si la vivienda queda inhabitable tras un siniestro protegido.
Atención: no todos los seguros incluyen estas coberturas.
Antes de dar por hecho que la aseguradora cubrirá los daños, verifica bien tu póliza. Puedes consultar la guía que ofrece la Condusef sobre cómo proteger tu hogar frente a la lluvia.
¿Cubre el seguro de hogar todos los daños ocasionados por la lluvia?
No siempre es así. Es clave entender qué originó el daño y también revisar detalladamente las condiciones de tu póliza.
Daños causados por inundaciones
Piensa en que, durante una tormenta, el agua ingresa dentro de tu vivienda.
El suelo sufre daños, los muebles se mojan y algunos aparatos eléctricos dejan de funcionar.
¿La aseguradora cubrirá los costos de reparación?
Esto dependerá de la protección que hayas contratado.
Verifica si tu póliza incluye cobertura para inundaciones, desbordamientos o ingreso de agua desde el exterior.
No todas las pólizas consideran estos sucesos de forma idéntica.
Filtraciones y humedades por goteras
Una gotera no siempre se trata igual que una inundación.
Por ejemplo, el agua puede filtrarse desde el techo durante una tormenta, pero también puede ingresar por una cubierta que esté dañada o en mal estado.
La compañía aseguradora podría aplicar requisitos distintos según el tipo de daño.
Generalmente, el deterioro progresivo y la falta de mantenimiento no están cubiertos.
Antes de firmar, consulta cómo se manejan las filtraciones y qué condiciones debes cumplir.
Daños por huracanes y vientos fuertes
Algunas pólizas cubren daños causados por huracanes, ciclones y vientos fuertes.
No obstante, estas coberturas pueden tener limitaciones.
Revisa con atención los siguientes puntos:
- Los eventos cubiertos.
- Los deducibles que aplican.
- Los topes de indemnización.
- Las exclusiones según ubicación o tipo de daño.
Si vives en un área con riesgo de ciclones, debes poner especial atención a estos detalles.
¿Qué elementos afectan la cobertura de un seguro de hogar?
El costo no es el único aspecto a considerar.
Para evaluar si una póliza es adecuada, considera estos factores.
Localización del inmueble
El lugar donde está situada la vivienda puede afectar las condiciones del seguro.
Existen áreas que son más vulnerables a fuertes lluvias, inundaciones o desbordamientos.
Si tu barrio tiende a acumular agua en episodios lluviosos, verifica si la póliza cubre ese tipo de riesgo.
No asumas que todas las viviendas cuentan con la misma clase de protección.
Valor de tu casa y de los bienes que posees
Es fundamental verificar el valor de lo que deseas asegurar.
Ten en cuenta dos elementos principales:
- Estructura: paredes, pisos y otros componentes de la vivienda.
- Contenido: muebles, electrodomésticos y objetos personales.
Algunas pólizas incluyen ambos aspectos, mientras que otras exigen coberturas separadas.
Verifica que la suma asegurada contratada se ajuste correctamente a lo que necesitas proteger.
Deducible, coaseguro y límites
Estos términos influyen en la cantidad de dinero que realmente recibirás.
El deducible es la parte o porcentaje que debes cubrir según lo acordado en tu póliza.
El coaseguro, cuando está presente, corresponde a un porcentaje adicional del costo que asume el asegurado.
También puede haber un tope máximo en la indemnización que recibas.
Antes de firmar, solicita un ejemplo práctico de cómo se calcularía el pago en caso de inundación.
De esta forma, podrás entender cuánto cubriría la aseguradora y qué parte tendrías que cubrir tú.
¿Cómo comprobar si tu seguro de hogar incluye cobertura por inundación?
No tienes que esperar a que ocurra un daño para aclarar esta duda.
Realiza estos pasos:
- Busca tu póliza. Localiza las condiciones generales y las exclusiones.
- Revisa las coberturas. Busca términos como inundación, daños por agua y fenómenos hidrometeorológicos.
- Comprueba los bienes asegurados. Confirma si están protegidos la vivienda, el contenido o ambos.
- Verifica el deducible. Calcula qué parte del daño podría quedar a tu cargo.
- Pregunta por las exclusiones. Presta atención a las filtraciones y al deterioro por falta de mantenimiento.
- Guarda los documentos. Conserva la póliza, los recibos y las facturas de los bienes más valiosos.
¿Tienes alguna duda sobre tu contrato?
Contacta a tu aseguradora y pide una respuesta formal por escrito.
También puedes consultar el Registro de Contratos de Adhesión de Seguros (RECAS) y los materiales de orientación disponibles en la Condusef.
Pasos a seguir si una inundación afecta tu vivienda
Una inundación puede ser una fuente importante de preocupación.
Sin embargo, mantener la calma y actuar con orden te ayudará a cuidar a tus seres queridos y a registrar los daños.
1. Ante todo, protege tu seguridad
No ingreses a áreas inundadas si existe peligro eléctrico o riesgos en la estructura.
No toques enchufes ni aparatos que hayan estado en contacto con el agua.
Si hay algún riesgo, busca ayuda profesional de inmediato.
2. Comunícate con tu aseguradora
Informa del siniestro a través de los medios que indica tu póliza.
Consulta qué documentos debes entregar y el plazo para hacer la reclamación.
Asegúrate también de verificar si debes esperar a que realicen una inspección antes de iniciar las reparaciones.
3. Realiza fotografías de los daños
Si es seguro hacerlo, toma fotos y videos de las zonas afectadas.
Registra los daños en:
- Paredes y suelos.
- Muebles y aparatos eléctricos.
- Puertas y ventanas.
- Instalaciones dañadas.
Guarda también los recibos y presupuestos relacionados con las reparaciones.
Estos documentos serán útiles para la valoración del siniestro.
4. Conserva los comprobantes
Guarda los recibos de limpieza, reparaciones urgentes y otros gastos relacionados.
Consulta con la aseguradora cuáles gastos podrían ser reembolsados.
En caso de que debas retirar objetos dañados por seguridad, procura documentar la situación antes de hacerlo, siempre que te sea posible.
5. Solicita una confirmación por escrito
Si tu reclamación es rechazada por la aseguradora, solicita que te expliquen claramente los motivos.
Pide también que te indiquen la cláusula específica del contrato que justifica su decisión.
Si no estás conforme, puedes acudir a la Condusef para recibir asesoría sobre las opciones para presentar tu reclamación.
¿Cómo seleccionar un seguro de hogar en México antes de la temporada de lluvias?
Escoger la opción más económica no siempre resulta ser la mejor elección.
Lo esencial es hallar una protección que se ajuste a tu casa y a tu presupuesto.
Antes de firmar, revisa estos aspectos:
- Cobertura por inundaciones: verifica qué siniestros están contemplados.
- Protección del contenido: confirma si incluye muebles y aparatos eléctricos.
- Deducibles y coaseguros: analiza cuánto deberás cubrir tú mismo.
- Suma asegurada: asegúrate que refleje el valor real de tus bienes.
- Exclusiones: identifica limitaciones por filtraciones o falta de mantenimiento.
- Servicios adicionales: consulta sobre limpieza de escombros o alojamiento temporal.
- Proceso de reclamación: verifica los métodos de atención y los tiempos establecidos.
¿Vives en una vivienda alquilada?
También es recomendable obtener una póliza que proteja tus objetos personales, ya que el seguro del dueño no cubre tus muebles ni electrodomésticos.
Antes de elegir, compara distintas alternativas y revisa bien los términos de cada póliza.
Reflexión del autor
Un seguro de hogar es una herramienta clave para cuidar tu patrimonio, pero solo contratarlo no basta.
Es fundamental conocer con precisión qué incluye y qué excluye tu seguro.
Por eso, es recomendable revisar tu póliza antes de que se presente cualquier imprevisto.
Verifica que tanto la estructura de tu hogar como tus bienes estén cubiertos. También examina los deducibles y los requisitos para realizar una reclamación.
No esperes a que el agua ingrese a tu casa para darte cuenta de que la cobertura no era la que pensabas.
La póliza ideal no siempre es la más económica, sino la que brinda una protección adecuada acorde a tus necesidades y posibilidades.
Tomarse un momento para leer detenidamente el contrato puede facilitar decisiones más acertadas y evitar costos imprevistos.
Contenido Recomendado
El aumento de las tasas en EE. UU. cambia el panor
La suba de tasas en EE.UU. puede afectar tus dólares, remesas y ahorros. Descubre qué vigilar si vives en México.
Continuar leyendo * Permanecerás en el sitio web actual El aumento de las tasas en EE. UU. cambia el panor
Continuar leyendo Permanecerás en el sitio web actual
Soy redactora desde hace más de 9 años, además de una apasionada de la escritura. Soy licenciada en Periodismo y tengo un posgrado en Marketing Digital y Storytelling. A lo largo de mi carrera, escribo para ayudar a las personas a comprender, de forma sencilla y clara, los más diversos temas.