Cuándo un depósito a plazo supera realmente a la inflación
Aprende a identificar el momento en que un depósito a plazo vence a la inflación, cómo determinar su rentabilidad real y qué aspectos evaluar antes de hacer una inversión.
¿Conviene invertir en un plazo fijo cuando la inflación sigue en aumento?
Guardar dinero no siempre implica aumentar tu poder de compra.
Cuando los precios de alimentos, alquiler y servicios crecen más rápido que tus ahorros, podrías tener más dinero en la cuenta pero menos capacidad para adquirir los mismos productos.
Por eso, antes de firmar un depósito a plazo fijo, conviene preguntarte: ¿Realmente el rendimiento de tus ahorros supera la inflación?
La respuesta varía según el país, la tasa de interés, el plazo elegido y cómo cambien los precios con el tiempo.
En esta guía aprenderás a calcular la rentabilidad real, qué indicadores revisar y en qué casos un ahorro a plazo puede proteger el valor de tu dinero.
¿Qué implica que un ahorro a plazo supere a la inflación?
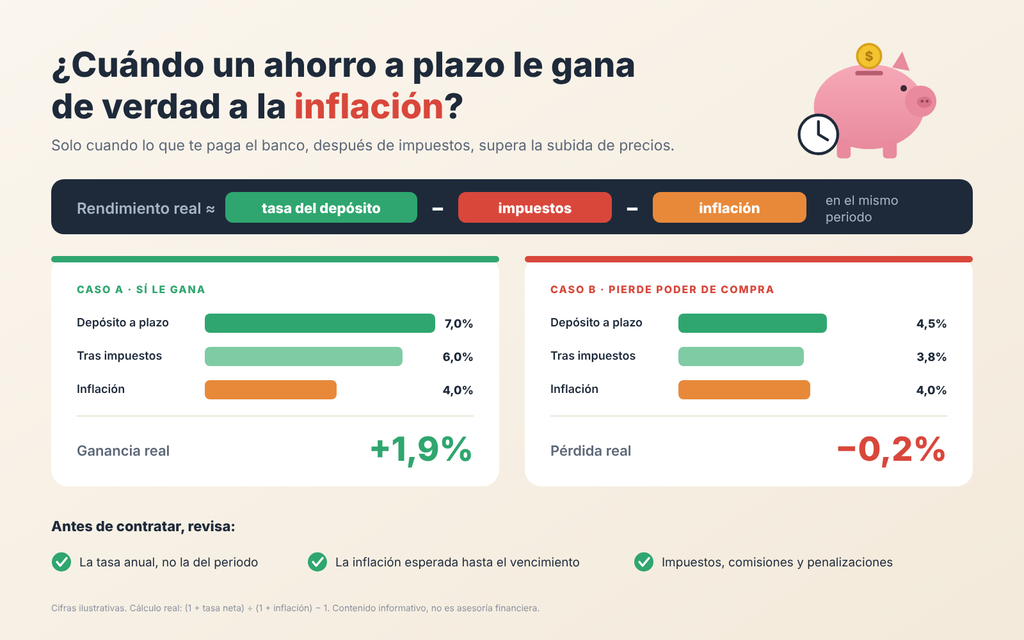
Un ahorro a plazo supera a la inflación cuando la rentabilidad que ofrece es mayor que el incremento de los precios en ese mismo periodo.
Dicho de otro modo, no basta con que el monto final sea mayor. Lo que realmente importa es el poder de compra que tienes con ese dinero.
Por ejemplo:
- Si tus ahorros generan un 5% y la inflación es del 3%, tu ganancia real es positiva.
- Si tus ahorros rinden 2% y la inflación alcanza 4%, pierdes poder de compra.
Estos ejemplos son solo para ilustrar y no deben tomarse como predicciones económicas.
¿Qué revelan los datos económicos de Argentina y México?
Las tasas de interés y la inflación cambian según el país. Por eso, es clave consultar las cifras oficiales del mercado donde planeas invertir.
Argentina: ¿protege el plazo fijo tus ahorros?
De acuerdo con el INDEC, la inflación en Argentina creció un 1,9% durante septiembre de 2026.
Este informe fue divulgado el 13 de octubre de 2026.
Por otro lado, el BCRA informó una tasa nominal anual del 21,23% para depósitos a 30 días el 19 de octubre de 2026.
¿Cómo afecta esto a tus ahorros?
Si divides la tasa nominal anual por 12, obtienes una tasa mensual aproximada del 1,77%.
No obstante, este valor no representa necesariamente el rendimiento real de un depósito a 30 días.
También es importante recordar que la inflación histórica no asegura que se mantendrá igual en el futuro.
Antes de invertir, verifica la tasa exacta que te ofrece tu banco y calcula el rendimiento para el periodo específico.
México: ¿cómo comparar el rendimiento de tus ahorros con los CETES?
Según el INEGI, la inflación anual en México fue del 3,45% en septiembre de 2026.
En la licitación del 20 de octubre de 2026, los CETES a 28 días alcanzaron un rendimiento anualizado del 6,23%.
Estos datos ayudan a entender el contexto del mercado, aunque no aseguran que la rentabilidad real sea positiva.
Las tasas provienen de plazos distintos. Además, hay que tener en cuenta impuestos, costos y la posible evolución futura de la inflación.
¿Cómo saber si tu ahorro a plazo realmente supera la inflación?
Para verificar si tu inversión mantiene tu poder adquisitivo, compara su rendimiento con la inflación que hubo en ese mismo lapso.
Un ejemplo sencillo para entender
Supón que colocas 10.000 unidades de tu moneda.
Al terminar el plazo, tu saldo alcanza 10.500.
Esto representa un rendimiento nominal del 5%.
Si la inflación en ese periodo fue del 3%, la fórmula es:
Rentabilidad real = [(1,05 ÷ 1,03) − 1] × 100
El resultado es cerca de un 1,94% de rentabilidad real positiva.
Supongamos ahora que recibes 10.200, mientras la inflación sube un 4%.
Tu rendimiento nominal sería del 2%, pero la inflación es mayor.
El resultado: cerca de un −1,92% de rentabilidad real negativa.
En esta segunda situación, aunque tienes más dinero, tu capacidad para adquirir bienes y servicios disminuye.
Aspectos clave a considerar antes de invertir
Antes de elegir un producto financiero, revisa estos seis aspectos fundamentales:
- Capital inicial: cuánto dinero vas a invertir.
- Tasa de interés: qué rendimiento ofrece el producto.
- Plazo: cuánto tiempo estará invertido el dinero.
- Inflación: cómo evolucionan los precios durante ese período.
- Impuestos y comisiones: cuánto reducen tu ganancia.
- Liquidez: si puedes retirar el dinero antes del vencimiento.
No compares directamente una tasa anual con una inflación mensual sin antes ajustarlas al mismo período.
Factores que influyen en que un plazo fijo supere a la inflación
La tasa ofrecida es clave, pero no es el único elemento a considerar.
Cómo varían las tasas de interés con el tiempo
Los bancos ajustan sus tasas conforme cambian las condiciones del mercado.
Por eso, al renovar un depósito, el rendimiento puede no ser igual al anterior.
La inflación que viene
La inflación histórica sirve como punto de partida, pero los precios pueden subir más o menos de lo previsto.
Cuando la inflación es mayor que el rendimiento de tu inversión, tu poder adquisitivo disminuye.
Impacto de impuestos y comisiones
Los gastos como impuestos y comisiones disminuyen el monto que finalmente recibes.
Para evaluar diferentes opciones, calcula el rendimiento neto y verifica cómo se aplican los impuestos en tu país.
La liquidez
Un depósito puede ofrecer un interés atractivo, pero puede mantener tu dinero bloqueado por semanas o meses.
Antes de contratar, asegúrate de que permite cancelación anticipada y revisa si hay penalizaciones asociadas.
La inversión debe adecuarse a tus necesidades financieras, no solo a la tasa que ofrece.
¿Qué opciones puedes evaluar para proteger tus ahorros?
No hay una alternativa que funcione igual para todas las personas.
Tu elección depende de tus metas, el plazo que planeas invertir y cuánto riesgo estás dispuesto a asumir.
Depósitos a plazo fijo
Ofrecen la ventaja de conocer la tasa de interés durante un tiempo establecido.
Son una opción conveniente si no planeas retirar el dinero antes del plazo y la rentabilidad supera la inflación prevista.
CETES en México
Los CETES son títulos de deuda emitidos directamente por el Gobierno de México.
Es posible comparar sus rendimientos con los de los depósitos bancarios, siempre verificando las tasas actuales y las características de cada opción.
Los rendimientos que se obtengan en el futuro no están asegurados por los resultados de las subastas pasadas.
Opciones financieras ligadas a la inflación
Existen instrumentos que ajustan su valor conforme a un índice de precios vigente.
En Argentina, hay instrumentos ligados al CER y otros denominados en UVA.
No obstante, es fundamental evaluar las condiciones, la liquidez, los costos y los riesgos de cada opción antes de decidir invertir.
Errores comunes que pueden reducir tu poder adquisitivo
Evita cometer estos errores al manejar tus ahorros:
- Fijarse solo en la tasa nominal: una tasa alta no asegura ganancias reales.
- Comparar periodos distintos: tasas e inflación deben medirse en el mismo plazo.
- Pasar por alto los impuestos: el rendimiento neto puede ser menor al esperado.
- Bloquear dinero que necesitas: la falta de liquidez puede causar inconvenientes.
- Asumir que la inflación no variará: los precios pueden cambiar inesperadamente.
- Renovar sin evaluar la tasa: las condiciones pueden modificarse.
- Ignorar los riesgos: cada producto financiero tiene diferentes condiciones y protecciones.
Aspectos clave para revisar en octubre antes de renovar tu ahorro a plazo
Octubre es un mes ideal para evaluar tus finanzas antes de que termine el año.
En México, la Semana Nacional de Educación Financiera 2026 se realizará del 15 al 18 de octubre, con actividades en escuelas del 19 al 23, según CONDUSEF.
Antes de renovar tu inversión, asegúrate de evaluar estos puntos:
- La tasa que te ofrecerán en el nuevo período.
- La inflación vigente más actualizada.
- El rendimiento real proyectado.
- Los impuestos y comisiones aplicables.
- La disponibilidad del dinero que necesitas tener a mano.
- Las condiciones y riesgos del producto financiero.
No decidas solo por una tasa publicitada. Verifica los datos oficiales y revisa bien los términos específicos de la inversión.
Perspectiva del autor
Ahorrar no debería limitarse a simplemente incrementar el saldo en tu cuenta.
El propósito principal es mantener el poder para usar ese dinero en la consecución de tus objetivos.
Un plazo fijo puede ser útil para estructurar tus finanzas, aunque su conveniencia dependerá de cómo se relacionen el rendimiento, la inflación, los costos y la liquidez del capital.
Mi consejo es claro: no elijas una inversión solo por su tasa de interés. Evalúa cuánto poder adquisitivo conservarás al final del plazo.
Tomar decisiones informadas no elimina todos los riesgos, pero sí te ayuda a evitar errores que pueden significar pérdidas económicas.
Contenido Recomendado
Dinero si la inflación vuelve a subir
Conocé el impacto en tus ahorros y cómo organizar tu presupuesto para cuidar tu dinero
Continuar leyendo * Permanecerás en el sitio web actual
Soy redactora desde hace más de 9 años, además de una apasionada de la escritura. Soy licenciada en Periodismo y tengo un posgrado en Marketing Digital y Storytelling. A lo largo de mi carrera, escribo para ayudar a las personas a comprender, de forma sencilla y clara, los más diversos temas.