Cómo romper el círculo de pedir dinero para saldar deudas
Descubre cómo dejar atrás el hábito de pedir préstamos para saldar deudas, poner en orden tus finanzas, negociar con tus acreedores y retomar el control total de tu dinero.
¡Atención! ¿Sueles pedir préstamos para saldar deudas? ¡Rompe ese ciclo ahora!
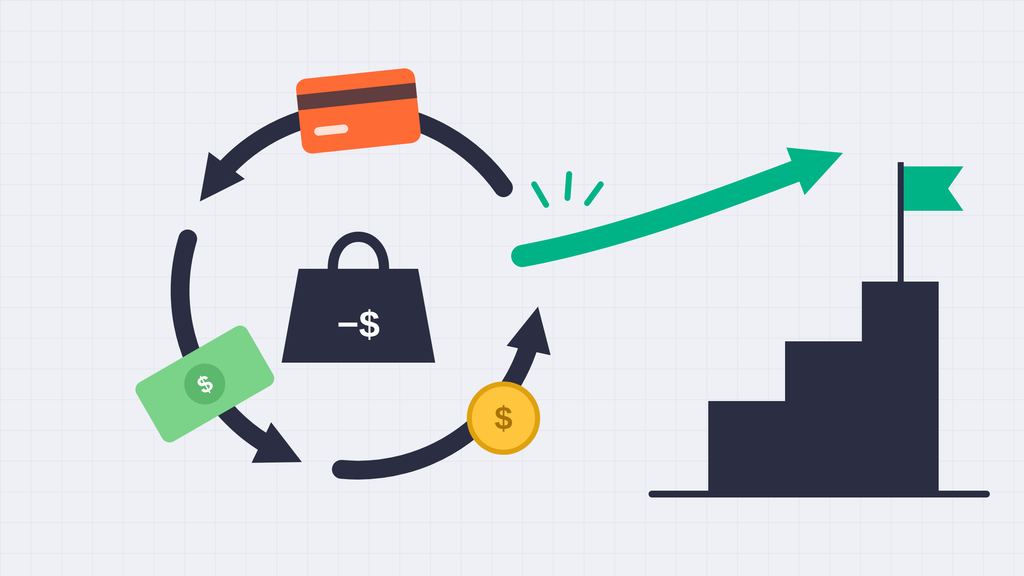
Cuando llega el final del mes y notas que el dinero no alcanza para pagar todas tus obligaciones, puede ser muy estresante.
Si cuentas con una tarjeta de crédito pendiente, un préstamo personal u otros compromisos financieros, es probable que hayas pensado en pedir más dinero prestado para cubrirlos.
El inconveniente surge cuando recurres a préstamos para saldar deudas cada vez que se acerca una nueva fecha límite.
Este hábito puede transformarse en un patrón complicado de romper:
- Solicitas un crédito para saldar una deuda pendiente.
- Destinas parte de tus ingresos a pagar ese préstamo.
- Surge otro gasto y vuelves a requerir financiamiento.
De esta forma, en lugar de disminuir lo que debes, acabas sumando intereses, cuotas y nuevas obligaciones.
Ya sea que vivas en México o Argentina, y uses tarjetas de crédito, préstamos personales o dinero prestado de familiares, la situación puede ser la misma.
La clave para salir está en saber cuánto debes, identificar qué está afectando tu presupuesto y diseñar un plan que puedas seguir de manera constante.
Según la Encuesta Nacional sobre Salud Financiera (ENSAFI) 2023, realizada por el INEGI y la CONDUSEF, el 48.4% de los adultos en México expresó preocupación por el aumento de sus deudas. Adicionalmente, el 16.1% consideró que su nivel de endeudamiento era alto o incluso excesivo.
Estos números reflejan que manejar las obligaciones financieras es una dificultad que preocupa a muchas personas.
Por ello, en este texto te compartimos pasos concretos para dejar de depender de préstamos nuevos, organizar tus pagos y recuperar poco a poco el control de tus finanzas.
¿Por qué pedir prestado para pagar deudas puede convertirse en un ciclo sin fin?
Solicitar dinero para saldar una deuda no siempre soluciona el problema real que tienes.
Si el nuevo crédito incluye intereses, cargos adicionales o un plazo que afecta tus ingresos futuros, puedes acabar simplemente moviendo la deuda sin disminuir realmente lo que debes.
Por ejemplo, imagina que tienes una tarjeta de crédito con un pago mensual que no logras cubrir.
Entonces decides pedir un préstamo personal para saldar el saldo pendiente.
Aunque logras evitar el retraso en la tarjeta, ahora enfrentas una nueva cuota que deberás pagar en los próximos meses.
Si tus ingresos permanecen igual y no reduces tus gastos, probablemente volverás a usar la tarjeta para cubrir otros pagos.
De ese modo, terminas pagando el préstamo y, al mismo tiempo, acumulando otra vez deuda en la tarjeta.
Los riesgos de usar un préstamo para liquidar otro
El mayor peligro es confundir un parche temporal con una verdadera mejora financiera.
Al pedir un crédito para saldar otra deuda, es fundamental evaluar si realmente estás disminuyendo el costo total o simplemente modificando las condiciones de pago.
Ten en cuenta estas situaciones:
- Más intereses: si el nuevo préstamo tiene una tasa más alta, puedes terminar pagando más dinero.
- Plazos más largos: una cuota menor puede parecer atractiva, pero extender el plazo puede aumentar el costo total.
- Nuevas comisiones: algunos créditos incluyen gastos de apertura, seguros u otros cargos.
- Menos dinero disponible: cada nuevo compromiso reduce tus ingresos disponibles para otras necesidades.
- Dependencia del crédito: si sigues utilizando préstamos para cubrir gastos cotidianos, el problema original permanece.
La CONDUSEF aconseja evaluar cuidadosamente los términos de los créditos y considerar opciones como la consolidación o la reestructuración, siempre verificando sus costos y posibles impactos.
Indicios de que estás atrapado en un círculo de endeudamiento
En ocasiones, el problema no surge por una deuda grande, sino por pequeños compromisos que se acumulan hasta exceder tu capacidad de pago.
A continuación, algunas señales de alerta:
- Usas una tarjeta de crédito para pagar otra.
- Pides nuevos préstamos antes de liquidar los anteriores.
- Solicitas dinero a familiares o amigos para cubrir pagos bancarios.
- Pagas solo el mínimo de tus tarjetas durante varios meses.
- Casi todos tus ingresos se destinan a pagar deudas.
- Retrasas gastos básicos para cumplir con tus obligaciones financieras.
- No tienes claridad sobre el total que debes.
Si reconoces varias de estas señales, es momento de dejar de buscar préstamos inmediatos y empezar a diseñar un plan para pagar tus deudas.
¿Cómo romper el ciclo de pedir préstamos para saldar deudas?
Para salir del ciclo de endeudamiento es fundamental contar con una estrategia que incluya tus ingresos, gastos y las características de cada deuda.
No se trata de liquidar todo de golpe, sino de definir prioridades y avanzar sin generar nuevas deudas que compliquen tu situación.
A continuación, te presentamos seis pasos que puedes empezar a implementar.
1. Haz un listado completo de tus deudas
El paso inicial consiste en saber con exactitud cuánto debes en total.
Aunque te resulte incómodo revisar cada saldo pendiente, sobre todo si tienes varias deudas, es fundamental contar con esta información para tomar buenas decisiones.
Busca tus estados de cuenta, contratos y recibos de pago para tener todo a la mano.
2. Ordena tus ingresos y gastos
Después de tener claro el monto total de tus deudas, es fundamental conocer cuánto dinero tienes disponible para pagarlas.
Registra todos tus ingresos netos y divide tus gastos en dos grupos principales:
Gastos indispensables:
- Pago de alquiler o renta.
- Alimentación diaria.
- Gastos de transporte.
- Servicios básicos.
- Medicinas.
- Otras necesidades fundamentales.
Gastos variables:
- Entretenimiento.
- Compras no prioritarias.
- Suscripciones.
- Comidas fuera de casa.
La diferencia entre lo que ingresas y lo que gastas te ayudará a calcular cuánto dinero puedes usar para pagar tus deudas sin afectar lo esencial.
3. Da prioridad a las deudas con los intereses más altos
Cuando tienes varias deudas, puede parecer más fácil abonar primero a la más pequeña para sentir progreso inmediato.
Pero si tu intención es bajar el costo total por intereses, es mejor enfocarte en las tasas que aplica cada crédito.
Una forma de hacerlo es la siguiente:
- Realizar los pagos mínimos de todas las deudas siempre que sea posible.
- Aplicar cualquier dinero extra a la deuda con la tasa de interés más alta.
- Una vez saldada esa deuda, usar esos fondos para acelerar el pago de la siguiente.
Con este método, reduces primero la deuda que implica un mayor gasto por intereses.
Por ejemplo, si cuentas con dos tarjetas y un préstamo personal, identifica cuál tiene la tasa efectiva anual más alta.
No te fijes solo en el monto de la cuota mensual: un pago bajo no siempre indica que el crédito sea barato.
Además, es fundamental tomar en cuenta los atrasos, las multas y las posibles repercusiones por incumplir cada contrato.
En caso de que no puedas cubrir todos los pagos mínimos, comunícate con tus acreedores para explorar opciones antes de asumir compromisos que no podrás cumplir.
4. Habla con tus acreedores
Si las cuotas que debes pagar exceden tu capacidad, ponerte en contacto con las entidades financieras puede ayudarte a hallar una solución viable.
No esperes a que se acumulen varios meses de atraso antes de pedir ayuda o asesoría.
Describe tu situación, indica cuánto puedes abonar y pregunta por las opciones disponibles.
Algunas de las opciones que podrían ofrecerte incluyen:
- Reestructuración: modificar las condiciones de la deuda, por ejemplo, mediante un plazo diferente.
- Plan de pagos fijos: establecer cuotas y fechas de pago definidas.
- Consolidación: reunir varias obligaciones en un solo crédito, si las condiciones son convenientes.
- Negociación de intereses o cargos: consultar si existe alguna opción para reducir determinados costos.
Solicita que te entreguen por escrito la propuesta antes de aceptarla.
- El nuevo saldo.
- La tasa aplicable.
- El número de cuotas.
- El importe total que terminarás pagando.
No olvides que una cuota más baja no siempre significa un ahorro real.
Si extiendes mucho el plazo, el costo total podría terminar siendo mayor.
5. Evita pedir nuevos préstamos
Este consejo es clave si ya estás usando préstamos para cubrir otras deudas.
Mientras reorganizas tus finanzas, evita solicitar créditos nuevos para gastos innecesarios o para pagar cosas que podrías recortar.
También es recomendable limitar el uso de tarjetas de crédito si te cuesta cubrir los saldos pendientes.
Esto no implica que debas dejar de usar cualquier producto financiero indefinidamente.
Lo que necesitas es recuperar tu capacidad de pago antes de adquirir nuevas obligaciones.
Si te ofrecen un préstamo rápido, examina con detalle lo siguiente:
- La tasa de interés anual.
- El CAT en México o el costo financiero total en Argentina, según corresponda y según la información contractual disponible.
- Las comisiones y seguros.
- El monto total que deberás devolver.
- Las consecuencias de atrasarte.
No decidas solo porque la entidad asegura aprobación rápida o porque la cuota mensual parece baja.
6. Constituye un pequeño fondo para emergencias
Una causa común por la que muchas personas vuelven a endeudarse es por gastos imprevistos que surgen de repente.
Una reparación del coche, una consulta médica, facturas más altas o una baja temporal en los ingresos pueden desajustar un presupuesto ya ajustado.
Por ello, además de abonar tus deudas, procura apartar una pequeña cantidad destinada a imprevistos.
No es necesario comenzar ahorrando una cantidad grande.
Puedes fijar una meta inicial que cubra un gasto esencial pequeño y aumentarla poco a poco conforme tu presupuesto lo permita.
Si ahora no logras ahorrar sin descuidar gastos básicos o generar atrasos, enfócate primero en estabilizar tus finanzas y negociar tus deudas.
El propósito del fondo de emergencia es evitar que cualquier gasto inesperado se convierta en una deuda nueva.
¿Qué hacer si ya no puedes pagar tus deudas?
Que tus ingresos ya no alcancen para cubrir las cuotas no significa que hayas perdido todas las opciones para solucionar tu problema.
Lo primero que debes hacer es evitar asumir más compromisos y ponerte en contacto con las instituciones a las que les debes dinero.
Según el país donde te encuentres, existen organismos que pueden brindarte asesoría sobre tus derechos y las opciones que tienes para manejar tus deudas.
Opciones para negociar deudas en México
Si resides en México, puedes acudir a la CONDUSEF (Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros) para recibir asesoría sobre tus compromisos con las entidades financieras.
Estas son algunas opciones que puedes considerar:
1. Reestructuración de deuda
Consulta con tu banco la posibilidad de ajustar el plazo o las condiciones para que las mensualidades sean más manejables.
2. Plan de pagos fijos
Algunas entidades ofrecen planes que establecen un monto fijo durante un periodo determinado.
Antes de comprometerte, verifica cuidadosamente los intereses y el total a pagar.
3. Consolidación de deudas
Si cuentas con varias tarjetas o préstamos, averigua si puedes unirlos en un solo crédito con condiciones más favorables.
4. Quita
Implica negociar una disminución en el monto que debes pagar para saldar una deuda.
Si bien puede ofrecer un alivio económico, esta opción afecta tu historial crediticio y debe evaluarse con cuidado.
La CONDUSEF señala que las quitas pueden impactar negativamente el historial que aparece en las sociedades de información crediticia.
Además, recomienda que los acuerdos se formalicen directamente con la entidad financiera involucrada.
Para más información y asesoría, visita la página oficial: CONDUSEF.
Opciones para gestionar deudas en Argentina
En Argentina, el primer paso es contactar directamente al banco, a la entidad financiera o al proveedor del crédito que tienes pendiente.
Pide detalles sobre las opciones de refinanciamiento, reestructuración o la posibilidad de establecer un plan de pagos adaptado.
Antes de aceptar cualquier acuerdo, verifica lo siguiente:
- El saldo actualizado de la deuda.
- Los intereses compensatorios y punitorios.
- El costo financiero total (CFT), cuando corresponda.
- La cantidad de cuotas.
- El importe final que deberás devolver.
- Las consecuencias de incumplir el nuevo acuerdo.
Además, puedes acudir al Banco Central de la República Argentina (BCRA) para informarte sobre las entidades financieras y consultar datos de los deudores registrados en el sistema.
Si tienes algún inconveniente con una institución bancaria, puedes acudir a los canales oficiales de atención y reclamos disponibles.
El Banco Central de la República Argentina (BCRA) ofrece información para usuarios de servicios financieros en su página web oficial: Banco Central de la República Argentina.
En caso de que no logres resolver el problema directamente con la entidad, también puedes recurrir a los mecanismos de protección al consumidor que ofrecen los organismos oficiales.
Cómo protegerse de fraudes y falsas soluciones
Cuando alguien está desesperado por liquidar deudas, suele convertirse en blanco de empresas o personas que ofrecen soluciones rápidas sin garantías.
Por eso, antes de aceptar una oferta de crédito o contratar un servicio de negociación, observa cuidadosamente estas señales de alerta:
- Promesas de eliminar tu historial negativo al instante.
- Garantías de borrar deudas sin cumplir con la ley.
- Solicitudes de pagos anticipados sin documentos claros.
- Préstamos otorgados sin verificar datos y con cargos dudosos.
- Empresas que piden dejar de pagar a tus acreedores sin advertencias.
- Acuerdos sin detallar el monto total ni condiciones de pago.
La CONDUSEF en México señala que las llamadas reparadoras de crédito no están reguladas como entidades financieras oficiales por dicha institución.
Además, aconseja ser cauteloso con quienes aseguran poder eliminar el historial negativo del Buró de Crédito.
En Argentina, es fundamental verificar que la entidad que ofrece financiación esté debidamente identificada y autorizada, cuando sea necesario.
No reveles tus claves bancarias, códigos de seguridad ni datos privados bajo la promesa de recibir ayuda financiera.
Una solución financiera confiable debe presentar términos claros, entregar la documentación necesaria y darte tiempo para analizar la oferta.
Hábitos para evitar caer nuevamente en deudas
Salir de las deudas es un gran logro, pero también es fundamental cambiar ciertos hábitos para que no se repita el problema.
No se trata de dejar de usar el crédito por completo ni de renunciar a los gastos que te brindan placer.
La clave es que tus decisiones financieras se basen en lo que realmente puedes pagar, y no solo en cubrir deudas anteriores.
Estos hábitos te serán de gran ayuda:
1. Revisa tu presupuesto cada mes.
Verifica tus ingresos, tus gastos y cuánto puedes destinar para alcanzar tus metas financieras.
Cuando tus ingresos varíen, modifica los montos correspondientes.
2. No uses el crédito como si fuera un ingreso extra.
Una tarjeta de crédito no es dinero que tienes disponible adicionalmente.
Cada compra a crédito implica una deuda que deberás pagar más adelante.
3. Define límites claros para tus gastos.
Antes de comprar algo, asegúrate de que puedes pagarlo sin afectar tus gastos esenciales ni tus metas para saldar deudas.
4. Aparta dinero para emergencias.
Aunque sea una cantidad pequeña, ahorrar de forma constante ayuda a evitar que debas pedir préstamos ante gastos imprevistos.
5. Revisa bien las condiciones antes de solicitar un crédito.
Compara cuidadosamente las tasas, comisiones, plazos y el costo total del crédito.
No te dejes llevar solo por una cuota mensual baja al elegir una oferta.
6. Evita acumular pagos mensuales o cuotas sin un plan claro.
Aunque cada cuota pueda parecer baja, varias compras financiadas juntas pueden consumir una parte significativa de tus ingresos futuros.
7. Asigna tus ingresos extras a cumplir tus metas financieras.
Cuando recibas un bono, comisión, aguinaldo o cualquier ingreso adicional, destina parte de ese dinero para disminuir tus deudas o reforzar tu fondo de emergencia.
En este sentido, el Día Mundial del Ahorro, que se celebra cada 31 de octubre, es una excelente ocasión para evaluar y mejorar tus hábitos financieros.
La CONDUSEF aprovecha esta fecha para fomentar el ahorro como un recurso clave para evitar deudas innecesarias y fortalecer la independencia financiera.
No es necesario cambiar todas tus finanzas de forma inmediata.
Empieza con pequeñas decisiones sostenibles que te ayuden a recuperar poco a poco tu estabilidad económica.
Opinión del lector
Romper el ciclo de pedir prestado para pagar deudas no se trata solo de encontrar una forma de obtener más dinero.
En muchas ocasiones, el cambio real comienza cuando dejas de depender del crédito para solucionar problemas que requieren un enfoque más profundo.
Resulta sencillo pensar que un préstamo adicional puede aliviar la situación, sobre todo cuando tienes varios pagos pendientes y no sabes cómo afrontarlos.
No obstante, si tus ingresos y gastos continúan igual, es probable que en pocos meses te encuentres en la misma situación nuevamente.
Por eso, el primer paso no debería ser pedir otro préstamo, sino analizar detenidamente cómo manejas tu dinero.
Conocer cuánto debes, cuánto puedes destinar a pagos y cuáles son tus gastos prioritarios te ayuda a tomar decisiones financieras más acertadas.
También es fundamental tener en cuenta que no todas las personas pueden ahorrar o liquidar sus deudas a la misma velocidad.
Existen circunstancias en las que los ingresos no alcanzan para cubrir tanto las necesidades básicas como las obligaciones financieras simultáneamente.
En estas situaciones, puede ser más efectivo negociar con los acreedores y buscar ayuda profesional que tratar de pagar cuotas que resultan inalcanzables.
El objetivo real no es solo dejar de deber dinero, sino también recuperar la libertad para tomar decisiones financieras sin depender constantemente de nuevos créditos.
Progresar paso a paso, mantener un plan alcanzable y evitar comprometerte más allá de tus posibilidades son claves para lograrlo.
Contenido Recomendado
¿Por qué los meses sin intereses no son realmente gratis?
Entiende por qué los meses sin intereses no siempre implican cero costo y cómo evaluar precios, cuotas y cargos antes de hacer una compra.
Continuar leyendo * Permanecerás en el sitio web actual ¿Por qué los meses sin intereses no son realmente gratis?
Continuar leyendo Permanecerás en el sitio web actual