?Por qué los meses sin intereses no son realmente gratuitos?
Entérate de por qué los meses sin intereses no siempre significan que no pagues nada extra y aprende a evaluar precios, pagos y gastos antes de hacer tu compra.
Meses sin intereses: ¿son realmente gratis?
Comprar un celular, una computadora o un electrodoméstico y pagar en varias cuotas parece una oportunidad muy atractiva.
Al fin y al cabo, si la oferta dice meses sin intereses, ¿qué podría salir mal?
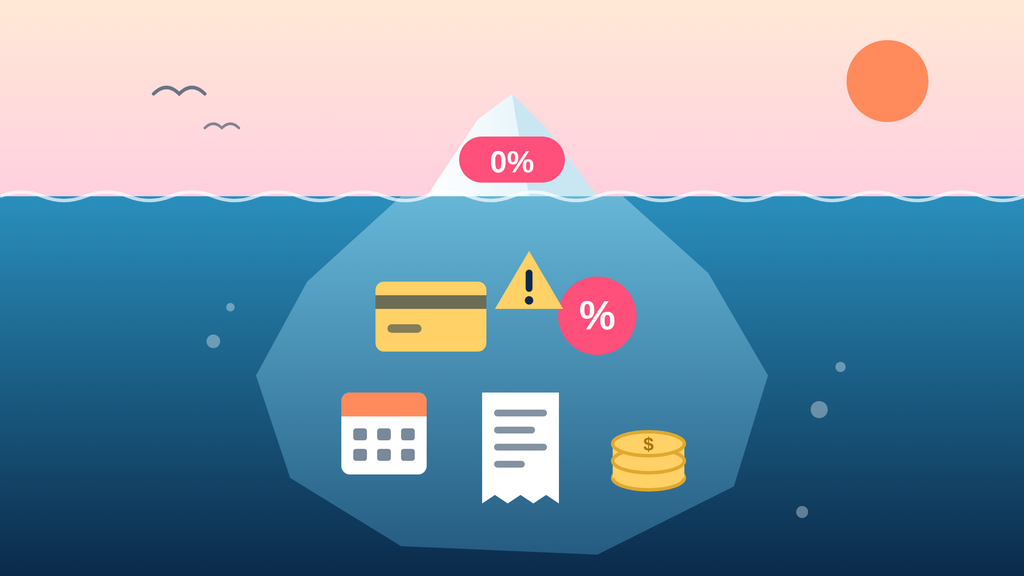
La cuestión es que no pagar intereses no siempre implica que estés ahorrando dinero.
A veces, el precio del producto es más elevado que si lo pagaras al contado. En otras ocasiones, el costo real aparece cuando sumas varias compras o si no liquidas tu tarjeta a tiempo.
Esto cobra especial relevancia en México y Argentina, donde las ofertas de financiamiento cuentan con normativas y condiciones particulares.
Antes de aprovechar cualquier promoción, es fundamental comprender qué estás pagando realmente y cuánto terminarás desembolsando.
¿Qué son y cómo funcionan los meses sin intereses?
Los meses sin intereses son un método de compra con tarjeta de crédito que permite fraccionar el pago total de un producto o servicio en cuotas mensuales sin que se añadan intereses.
Por ejemplo, si compras una laptop que cuesta $12,000 y la promoción ofrece 12 meses sin intereses, deberás pagar:
- Costo total: $12,000.
- Cuotas: 12 pagos.
- Pago mensual: $1,000.
En principio, el costo final debería ser idéntico al que pagarías si abonarás el producto de una sola vez.
No obstante, es fundamental que la promoción respete el precio base y las condiciones que se anunciaron originalmente.
Que una tienda ofrezca financiamiento sin intereses no garantiza automáticamente que sea la opción más barata.
¿Quién asume el costo de los meses sin intereses?
Aunque el comprador no abone intereses directamente sobre las cuotas, el proceso de financiación implica un costo para quienes intervienen en la operación.
Según el acuerdo comercial establecido, ese costo puede estar a cargo de:
- Absorbido por el comercio.
- Negociado con la entidad financiera.
- Incorporado indirectamente al precio del producto.
Por eso, no es raro que existan dos promociones diferentes para un mismo producto:
- Una con un precio menor si se paga de contado.
- Otra con un precio más elevado, pero con la posibilidad de dividir el pago.
En esta situación, aunque las cuotas no incluyan intereses visibles, el costo total de la compra financiada suele ser mayor.
En Argentina, la ley de Precios Transparentes señala que si el costo de financiamiento se incorpora al precio final, no se puede publicitar la compra como «sin interés».
¿Por qué los meses sin intereses no siempre resultan gratuitos?
Existen diversas causas por las que una compra financiada puede no ser tan conveniente como aparenta.
El error más común es fijarse únicamente en el monto de cada cuota sin evaluar el costo total de la compra.
H3: El costo puede ser superior al precio al contado
Supón que deseas adquirir un televisor y te ofrecen estas dos opciones:
Aunque la segunda alternativa se presente como una oferta sin intereses, al final pagarías $1.000 más.
Las mensualidades serían de $1.100 y el total financiado resultaría un 10% más caro que el precio al contado.
La conclusión es clara: una mensualidad sin intereses no asegura que el precio final sea menor.
Antes de decidirte, analiza el costo total y no solo el monto que pagarás cada mes.
Los gastos de financiación pueden estar incluidos en el precio final
En algunas ocasiones, el vendedor añade los costos de financiamiento al precio total del artículo.
Esto puede generar en el comprador la sensación de conseguir una ventaja sin costo, aunque en realidad está pagando por el servicio que permite esa forma de pago.
En Argentina, la normativa de Precios Transparentes busca evitar esta falta de claridad en los costos.
La información debe facilitar la comparación entre el precio al contado y las opciones de financiamiento, además de mostrar el Costo Financiero Total cuando aplique. Argentina+1
En México, la CONDUSEF aconseja revisar las condiciones de las promociones y tener presente que las compras a meses sin intereses deben manejarse según la capacidad de pago del titular de la tarjeta. Condusef
Los intereses pueden generarse si no pagas la tarjeta a tiempo
Que una promoción ofrezca meses sin intereses no significa que desaparezcan tus obligaciones con la tarjeta de crédito.
Si no realizas el pago correspondiente en la fecha establecida, podrían aplicarte intereses, cargos por demora u otros costos estipulados en el contrato de tu tarjeta.
En México, la CONDUSEF aconseja saldar el total de tu deuda para evitar intereses ordinarios y respetar puntualmente las fechas de pago. Gob.mx+1
En Argentina, el Banco Central señala que el saldo pendiente puede generar intereses y que pagar solo el mínimo de forma habitual incrementa el costo total de la deuda. BCRA
Por ello, aunque una compra sea sin intereses, puede acabar implicando gastos si no gestionas bien el pago de tu tarjeta.
Meses sin intereses en México y Argentina: ¿qué necesitas saber?
Aunque en ambos países se usa la idea de pagar en cuotas, existen diferencias clave entre México y Argentina.
Entender esas diferencias es fundamental para saber qué aspectos debes analizar antes de aceptar una oferta.
Funcionamiento de los meses sin intereses en México
En México, pagar a meses sin intereses es una forma común de financiamiento mediante tarjetas de crédito.
Tanto comercios como bancos ofrecen promociones de 3, 6, 12, 18 o más meses, según el producto, el lugar y las condiciones de la tarjeta.
La CONDUSEF señala que este sistema permite comprar bienes y servicios sin que se apliquen intereses extras sobre el precio pactado, siempre y cuando se use adecuadamente.
Además, advierte que hacer muchas compras acumuladas puede afectar negativamente las finanzas personales. Condusef
Antes de usar una promoción en México, es conveniente verificar lo siguiente:
- Precio de contado: revisa cuánto cuesta el producto si pagas en una sola exhibición.
- Precio total financiado: asegúrate de que la suma de las mensualidades coincida con el precio anunciado.
- Condiciones de la tarjeta: confirma si tu banco está incluido en la promoción.
- Fecha de pago: conoce la fecha límite para pagar cada cuota.
- Capacidad de pago: calcula cuánto suman todas tus mensualidades en conjunto.
Igualmente, es fundamental revisar el estado de cuenta.
La CONDUSEF indica que en ese apartado puedes revisar las promociones y las compras efectuadas bajo el sistema de meses sin intereses. Condusef
H3: Funcionamiento de las cuotas sin interés en Argentina
En Argentina, pagar en cuotas es otra manera de fraccionar los gastos.
Pero es esencial fijarse bien en la diferencia entre el precio al contado y el precio con financiamiento.
La ley de Precios Transparentes exige que los comercios informen claramente lo siguiente:
- El precio al contado.
- El pago inicial, si es que aplica.
- El número total de cuotas.
- El monto de cada cuota.
- El Costo Financiero Total (CFT) en compras en línea.
Argentina
El CFT resulta clave porque muestra el costo real de cualquier financiamiento.
Comprende la tasa de interés junto con otros cargos, como comisiones, gastos y seguros ligados a la operación.
Asimismo, si el costo financiero se suma al precio final, la ley prohíbe que se anuncie como una compra «sin interés».
Por eso, antes de adquirir un producto en cuotas en Argentina, verifica lo siguiente:
- Precio al contado.
- Monto de cada cuota.
- Número total de pagos.
- Costo total financiado.
- CFT, si aplica.
No te fijes solo en el número de cuotas: analiza cuál será el costo total al final.
¿Cómo identificar si una oferta de meses sin intereses es realmente conveniente?
No hace falta ser un experto en finanzas para reconocer una promoción favorable.
Con una simple comparación y algunos cálculos, puedes evitar gastar más de lo necesario.
Compara el precio al contado con el costo financiado
El primer paso es verificar cuánto vale el producto en otras tiendas y cuál es el precio si lo pagas de contado.
No te fijes solo en el porcentaje de descuento o en la cantidad de cuotas que anuncia la promoción.
Calcula cuál será tu pago mensual
Antes de aceptar la oferta, suma las cuotas que ya tienes y añade el nuevo pago mensual.
Por ejemplo:
Si ya pagas $1,500 al mes por otras compras y decides adquirir un producto con una cuota de $700, tu gasto mensual total será de $2,200.
Realiza este cálculo tomando en cuenta tus ingresos, gastos indispensables y otras obligaciones financieras.
Una compra puede ofrecer una financiación atractiva pero, aun así, no ajustarse a tu capacidad presupuestaria.
Verifica los términos de tu tarjeta de crédito
No todas las promociones funcionan igual ni ofrecen las mismas ventajas.
Algunas promociones exigen una tarjeta específica, un monto mínimo de compra o solo aplican en ciertos comercios.
Es fundamental también que conozcas las fechas de corte y de pago de tu tarjeta para planificar tus abonos.
En Argentina, el Banco Central (BCRA) aconseja revisar las tasas, intereses, comisiones y condiciones de financiamiento vinculadas a la tarjeta.
En México, la CONDUSEF recomienda revisar el estado de cuenta y los términos de las promociones antes de usarlas.
Analiza si realmente necesitas adquirir el producto
Una oferta llamativa puede hacerte sentir que perderás una gran oportunidad si no compras de inmediato.
No obstante, antes de aceptar un financiamiento, pregúntate lo siguiente:
- ¿Realmente necesito este producto ahora?
- ¿El precio es competitivo?
- ¿Puedo cubrir las mensualidades sin afectar otros gastos?
- ¿Tengo otras compras financiadas activas?
- ¿Compraría este producto si no existiera la promoción?
Si la respuesta a esa última pregunta es negativa, quizás la oferta no sea tan ventajosa como parece.
¿En qué casos conviene aprovechar meses sin intereses?
Los meses sin intereses resultan útiles cuando se usan con una buena planificación financiera.
No es necesario rechazar todas las promociones que aparecen.
Lo esencial es distinguir cuándo la financiación realmente ofrece una ventaja y cuándo solo facilita gastar más dinero.
Cuando el costo total coincide con el pago al contado
Si el precio es igual al pagar de una sola vez o en cuotas, la oferta puede ser útil para distribuir el gasto sin incrementar el costo final.
Esta opción es conveniente cuando tienes ingresos constantes y puedes cumplir con cada pago a tiempo.
Cuando debes realizar una compra importante
Los meses sin intereses facilitan adquirir productos esenciales y de mayor valor, como:
- Una computadora para tu trabajo diario.
- Un electrodoméstico que necesitas renovar.
- Un dispositivo que requieres para tus estudios.
En estas situaciones, repartir el pago puede ayudarte a conservar más efectivo para otras obligaciones.
Lo fundamental es que la compra cubra una necesidad auténtica y que las cuotas se ajusten a tu capacidad económica.
Cuando puedes controlar bien tus pagos
Una oferta atractiva deja de ser útil si termina sumándote más compromisos de los que puedes afrontar.
Por ello, es fundamental:
- Llevar registro de las compras.
- Anotar el monto de cada cuota.
- Verificar el estado de cuenta mensual.
- Guardar el dinero para cubrir los pagos.
Cuando tienes varias compras a plazos, una forma sencilla de controlarlas es usando una hoja de cálculo o alguna app de finanzas personales.
Opinión del autor
Los meses sin intereses pueden ser una opción útil para planificar compras grandes, pero no deben usarse como justificación para gastar más de lo que realmente podemos costear.
Desde mi perspectiva, el mayor inconveniente de esta forma de pago no radica tanto en la financiación, sino en cómo la perciben los consumidores.
Al ver una cuota baja, es común que se pase por alto que se está adquiriendo un compromiso que durará varios meses.
Por eso, antes de aceptar una oferta, recomiendo comparar el precio al contado, calcular el monto total a pagar y revisar las cuotas que ya tienes pendientes.
También es fundamental recordar que no todas las promociones comerciales implican un ahorro real.
Tanto en México como en Argentina, entender las particularidades de cada mercado ayuda a tomar decisiones más acertadas y a no confundir la facilidad de pago con una compra realmente conveniente.
La promoción más beneficiosa no es aquella que ofrece la mayor cantidad de pagos mensuales, sino la que te permite adquirir lo que necesitas sin poner en riesgo tu salud financiera.
Contenido Recomendado
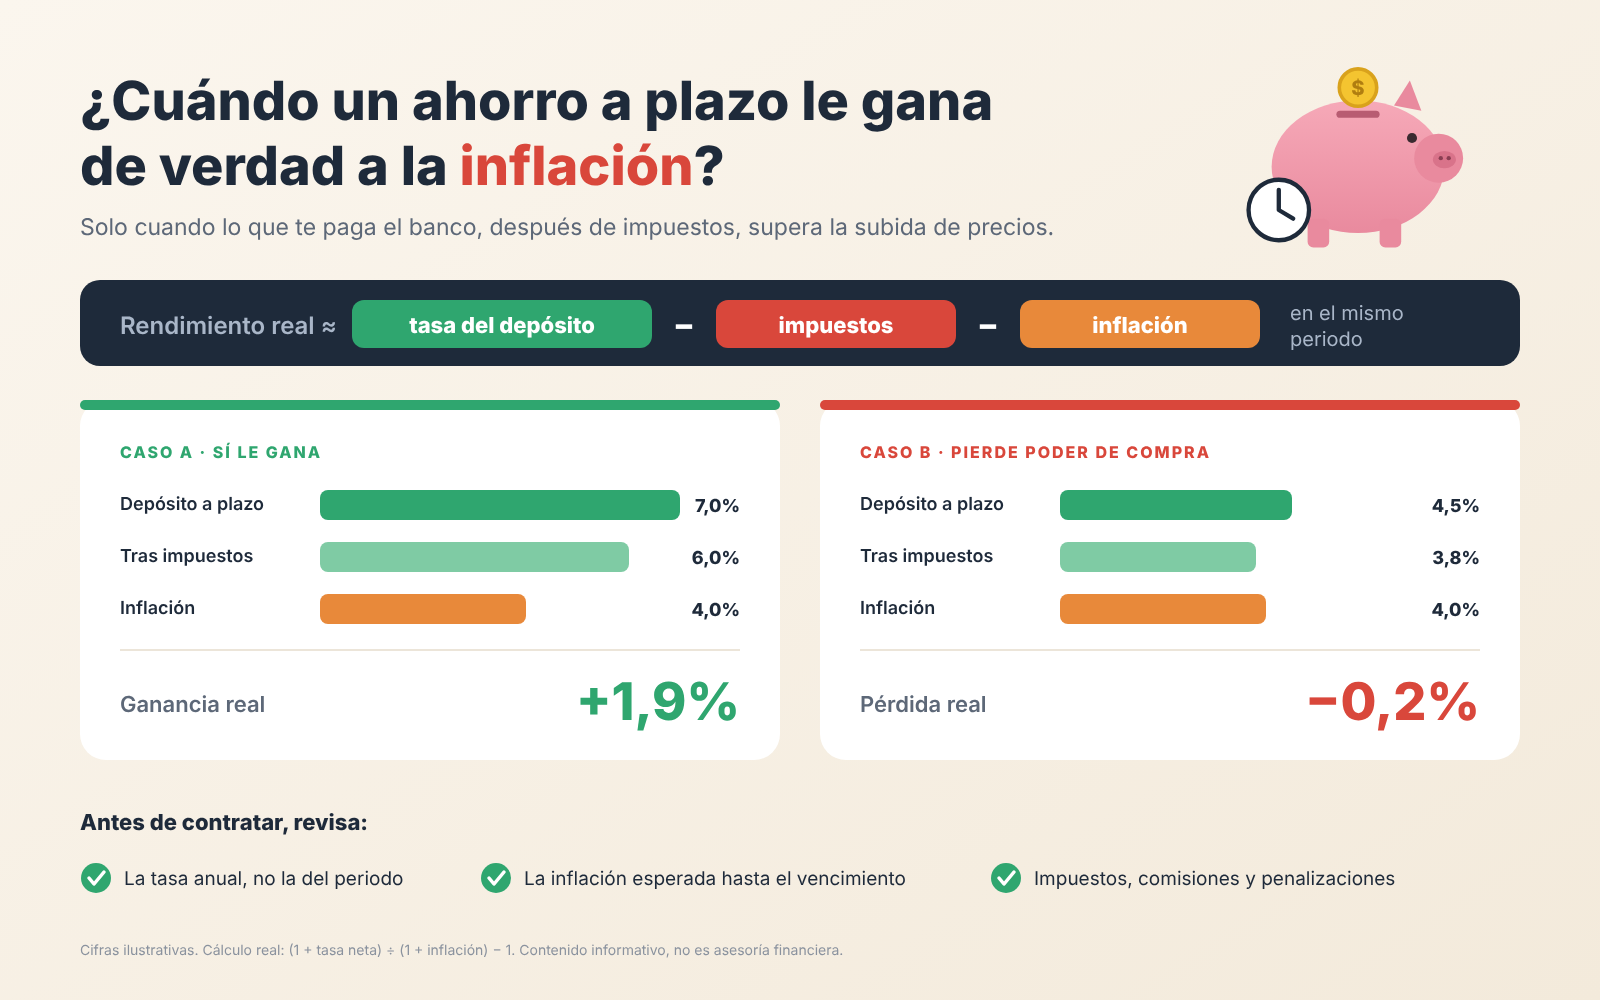
Cuándo un ahorro a plazo le gana de verdad a la in
Descubre cuándo un ahorro a plazo supera la inflación, cómo calcular la rentabilidad real y qué revisar antes de invertir.
Continuar leyendo * Permanecerás en el sitio web actual Cuándo un ahorro a plazo le gana de verdad a la in
Continuar leyendo Permanecerás en el sitio web actual


