Inflación en descenso: ¿por qué tu bolsillo sigue sin notarlo?
Una inflación más baja no se traduce necesariamente en precios más bajos. Te cuento por qué tu bolsillo aún no lo nota y cómo puedes evaluar realmente tu poder adquisitivo.
La inflación baja, pero ¿por qué los precios siguen altos?
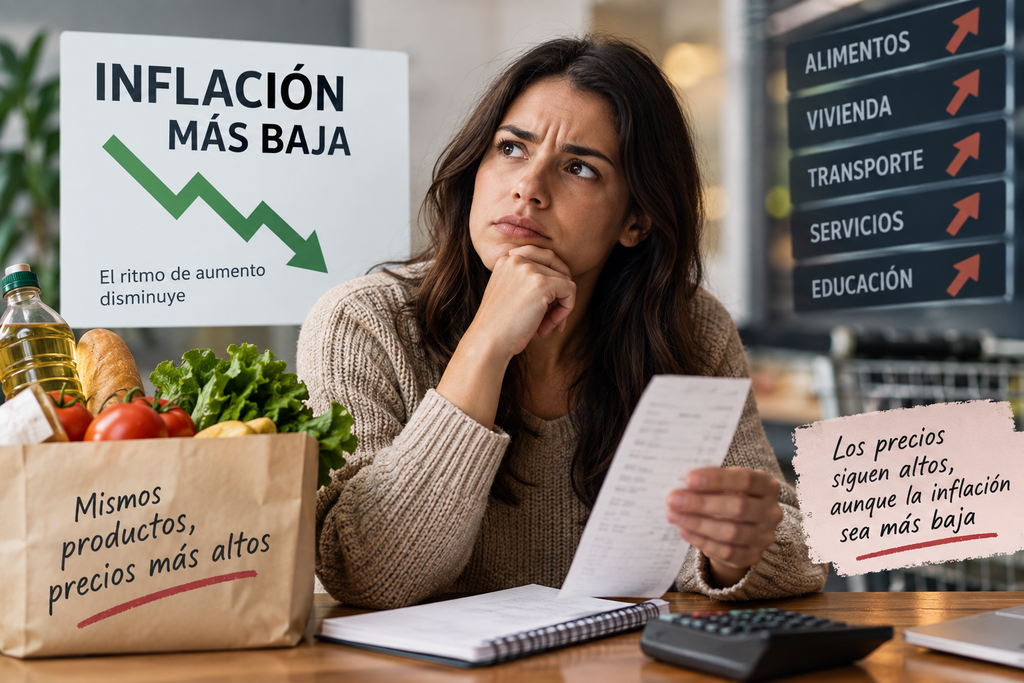
Que la inflación baje no significa que los precios estén disminuyendo. Solo indica que los precios crecen, pero a un ritmo más lento que antes.
Por eso, aunque los medios informen sobre una desaceleración inflacionaria, es probable que continúes pagando más por alimentos, vivienda, transporte y otros servicios.
En resumen: la inflación refleja la rapidez con la que suben los precios, no si los precios han bajado en términos absolutos.
Esta diferencia es la razón por la cual muchas personas sienten que su bolsillo aún no ha recibido el alivio que esperaban.
¿Qué quiere decir que la inflación sea más baja?
Que la inflación sea más baja indica que los precios continúan subiendo, pero a un ritmo menor que en el periodo previo.
Por ejemplo, si la inflación cae del 10% al 5%, no quiere decir que los precios bajaron un 5%, sino que aumentaron un 5% en vez de un 10%.
¿Significa una inflación menor que todo cuesta menos?
No. Que la inflación disminuya no quiere decir que los productos regresen a los precios que tenían hace meses.
Veamos un ejemplo:
- Un artículo cuesta $100.
- Su precio sube un 20%.
- Entonces cuesta $120.
- Al siguiente año, la inflación baja y solo sube un 5%.
- El precio final será $126.
Aunque la inflación disminuyó, el costo se elevó de $100 a $126.
Por eso, que la inflación desacelere no borra los aumentos que ya se acumularon.
¿Por qué tu bolsillo aún no percibe la caída en la inflación?
Porque los precios que ya subieron no suelen bajar solo porque la inflación desacelera.
Además, la inflación que reflejan las estadísticas se basa en una canasta estándar de bienes y servicios, pero cada persona tiene un patrón de consumo distinto.
Las razones principales son:
- Los precios ya incorporaron aumentos previos;
- Tu canasta de consumo puede diferir del promedio;
- Algunos gastos básicos siguen subiendo;
- Los ingresos pueden no crecer al mismo ritmo;
- Los ahorros pueden perder valor si no rinden por encima de la inflación.
Los incrementos previos permanecen reflejados en los precios
Este es uno de los aspectos que más genera confusión.
Cuando un producto sube su precio en varios períodos, cada nuevo aumento se calcula sobre un valor ya incrementado.
La inflación que experimentás puede ser distinta
La inflación oficial es un promedio estadístico, pero tu presupuesto es único.
Si una familia destina gran parte de su ingreso a alimentos y vivienda, la variación en esos precios afectará mucho más su economía que los cambios en productos que compra de forma esporádica.
Por eso, no es raro que pase lo siguiente: la inflación general baja mientras tus gastos suben, lo que genera la sensación de que todo sigue costando mucho.
¿Qué revelan los datos más recientes sobre la inflación?
Los informes oficiales más recientes indican que la evolución de los precios requiere un análisis detallado y no puede resumirse en un solo número.
En Argentina, el INDEC reportó que el IPC tuvo un aumento mensual de 1,7% en agosto de 2026. En ese mismo período, los precios mayoristas subieron 2,1% y el costo de la construcción en el Gran Buenos Aires creció 2,5%.
En México, el INEGI dio a conocer una inflación anual del 3,26% en agosto de 2026, con un incremento mensual del 0,20%. La inflación subyacente alcanzó un 3,88% anual, según cifras publicadas por el Banco de México.
Esto pone en evidencia un punto clave: los precios pueden cambiar a velocidades distintas simultáneamente.
¿Qué importancia tiene observar la inflación subyacente?
La inflación subyacente permite identificar una tendencia más estable en los precios al eliminar ciertos elementos que suelen ser más variables.
Por ejemplo, en México la inflación subyacente anual alcanzó 3,88% en agosto de 2026, en comparación con el 3,26% que mostró la inflación general.
Asimismo, los servicios reflejaron un crecimiento anual de 4,34%, mientras que el sector educativo mostró 5,95%, según datos del Banco de México basados en información del INEGI.
Por eso, si una familia destina gran parte de su presupuesto a servicios o educación, puede sentir un impacto distinto al que reflejan las cifras globales.
¿Significa siempre un aumento salarial que ganas más poder adquisitivo?
No.
Si tu salario sube un 5%, pero los precios de los productos y servicios que compras suben un 7%, aunque tu ingreso nominal crezca, tu poder de compra podría bajar.
Por eso, al analizar un aumento en tu sueldo, no te fijes solo en el porcentaje que aparece en tu recibo.
Preguntate: ¿con cuánto puedo comprar hoy con mi sueldo en comparación con hace un año?
¿Qué sucede con tus ahorros cuando la inflación baja?
Una inflación más lenta disminuye la velocidad a la que tu dinero pierde valor, pero no garantiza que tus ahorros estén a salvo automáticamente.
Mientras la inflación siga siendo positiva, el dinero que no genera rendimientos tendrá menos poder para adquirir bienes y servicios con el paso del tiempo.
Lo importante es comparar el rendimiento de tus ahorros con la tasa de inflación vigente.
¿Cómo saber si tus ahorros realmente están aumentando o perdiendo su poder adquisitivo?
Imaginemos que contás con $100.000.
Si durante un año los precios suben un 4%, necesitarías cerca de $104.000 para comprar la misma canasta que antes costaba $100.000.
Si tus ahorros siguen siendo $100.000, no perdiste dinero en términos nominales, pero sí en poder de compra.
En cambio, si tus ahorros rindieron más que la inflación, la situación cambia completamente.
¿Cómo confirmar si realmente estás recuperando tu poder adquisitivo?
La manera más sencilla es analizar cómo cambian tus ingresos en relación con tus gastos efectivos.
No hace falta usar fórmulas complejas.
Durante tres meses, anotá lo siguiente:
- cuánto dinero ingresa;
- cuánto gastás;
- cuánto pagás en deudas;
- cuánto lográs ahorrar;
- cuánto cuestan tus gastos básicos.
Luego, compará los datos obtenidos.
Cómo calcular tu propia inflación
Podés realizar una medición simple para conocer tu inflación personal.
Un ejemplo:
Inflación personal = (incremento de tus gastos habituales ÷ gastos habituales previos) × 100
No sustituye al índice oficial, pero te puede servir para comprender mejor qué sucede con tus gastos personales.
Supongamos que tus gastos habituales pasaron de $500.000 a $550.000:
($550.000 − $500.000) ÷ $500.000 × 100 = 10%
Esto indica que tus gastos habituales crecieron un 10%.
Este porcentaje puede diferir mucho de la inflación oficial, ya que tu canasta personal no coincide con la estadística general.
¿Cómo manejar tu dinero si la inflación continúa descendiendo?
Una inflación en descenso puede ser una buena ocasión para recuperar estabilidad y poner en orden tus finanzas personales.
Esto no quiere decir que debas aumentar tus gastos.
Más bien, podés aprovechar que los precios suben más despacio para revisar y ajustar tu presupuesto.
1. Analizá tus gastos más importantes
En vez de enfocarte solo en gastos menores, identificá los rubros que representan la mayor parte de tus ingresos.
Hacé estas preguntas:
- ¿Cuánto pago por vivienda?
- ¿Cuánto gasto en transporte?
- ¿Cuánto pago por mis deudas?
- ¿Cuánto cuestan mis servicios?
- ¿Cuánto gasto en compras financiadas?
Reducir un poco en un gasto grande suele ser más efectivo que eliminar varios gastos menores.
2. Revisá dónde guardás tus ahorros
Si contás con ahorros, revisá qué rendimiento están generando y comparalo con la inflación actual.
No se trata de buscar una rentabilidad específica sin tener en cuenta el riesgo, sino de saber si tu dinero está conservando su poder adquisitivo.
3. No confundas estabilidad con precios bajos
Cuando los precios suben más despacio, aprovechá la mayor previsibilidad para organizar tus gastos.
Pero no armes tu presupuesto asumiendo que los precios volverán necesariamente a sus valores anteriores.
Una desaceleración en la inflación no significa que los precios vuelvan a niveles anteriores.
Opinión del autor
Una inflación más baja es un indicador relevante para la economía, aunque la cifra que aparece en los medios no siempre refleja lo que cada persona vive día a día.
Si durante varios meses notaste aumentos en el supermercado, la vivienda, servicios o cuotas, es natural que una reciente desaceleración no impacte de inmediato en tu bolsillo.
La mejor forma de entender este dato es distinguir dos elementos: la rapidez de los aumentos y el nivel actual de los precios.
Cuando la primera disminuye, el panorama puede hacerse más claro. Sin embargo, la segunda puede mantenerse alta por un largo período.
Esta comparación te ayuda a convertir un dato macroeconómico en información práctica para tomar mejores decisiones financieras.
Contenido Recomendado
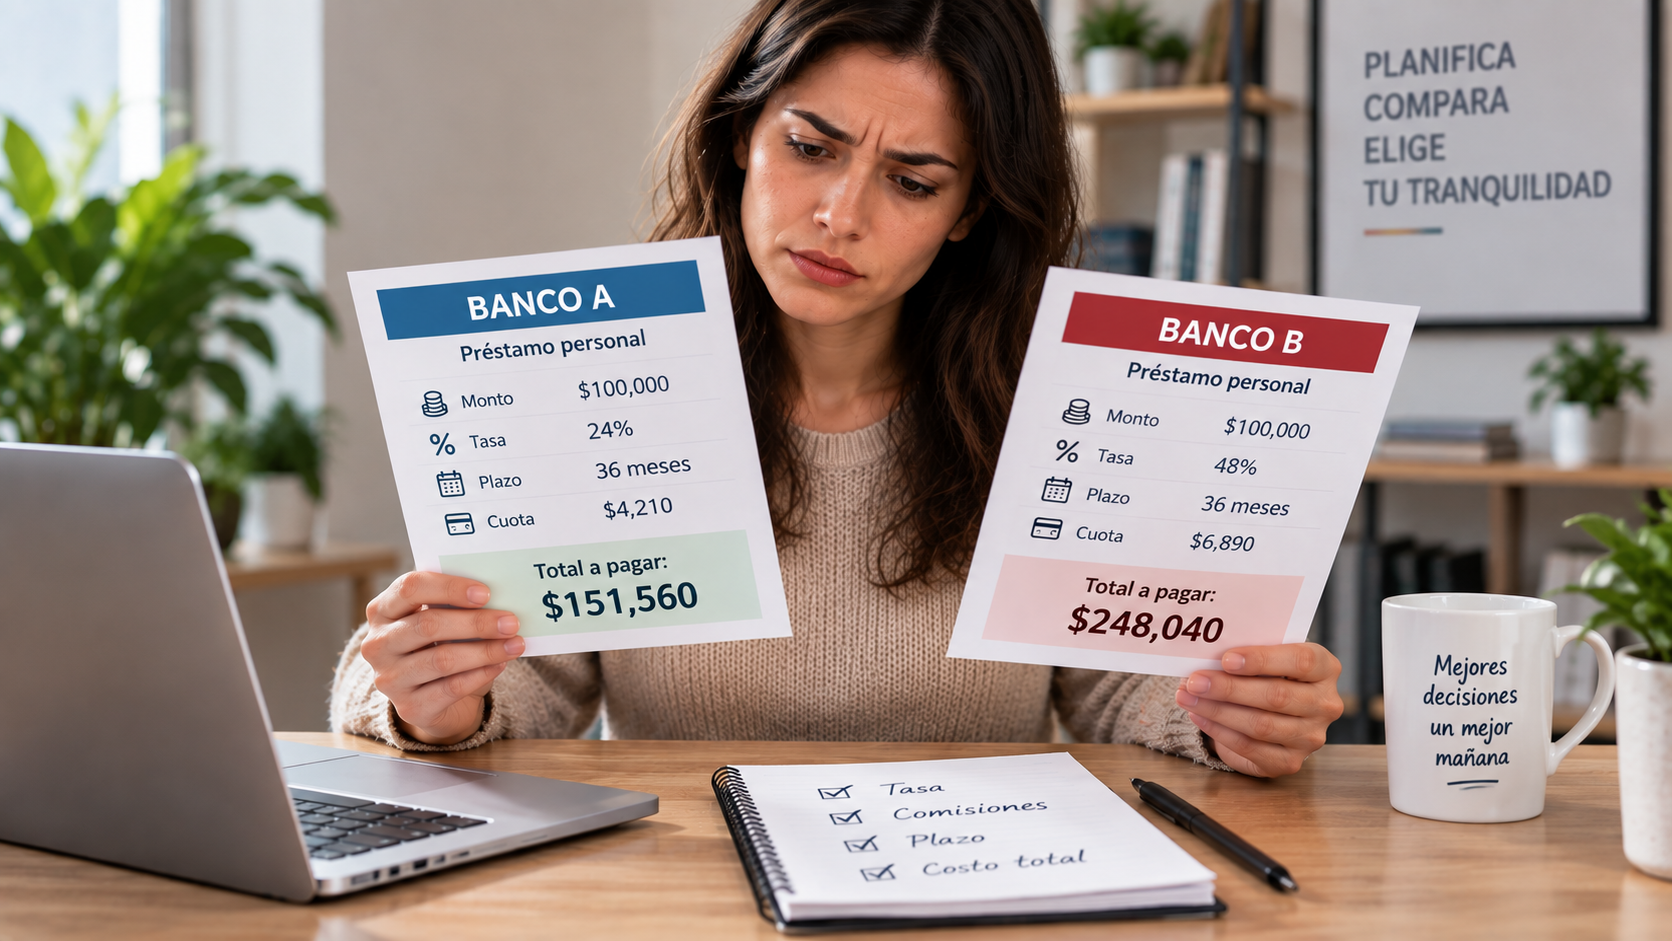
Préstamo personal
Compará tasas, comisiones y costo total antes de contratar.
Continuar leyendo * Permanecerás en el sitio web actual