Aumento de la inflación en salud: cómo puede elevar el costo de tu seguro médico
Entiende de qué manera la inflación en el sector salud eleva el costo de los seguros médicos y qué aspectos debes evaluar para cuidar tu economía sin sacrificar tu protección.
¿Qué es la inflación médica y cómo afecta a tus finanzas?
¿Has notado que renovar tu seguro de salud cuesta más de lo que pensabas?
El incremento en consultas médicas, estudios, medicamentos y hospitalizaciones puede reflejarse en el precio de tu póliza y afectar el presupuesto de tu hogar.
La inflación médica es una de las razones que explican por qué mantener una cobertura privada puede resultar cada vez más costoso.
No obstante, su impacto varía según el país y el tipo de seguro que se tenga.
También influyen factores como la edad del asegurado, las cláusulas del contrato, el uso que se haga de los servicios y los gastos que debe cubrir la aseguradora.
Comprender qué origina estos aumentos es fundamental para tomar decisiones acertadas, comparar opciones y evitar que cuidar tu salud se convierta en un peso económico difícil de manejar.
¿Qué es la inflación médica y cuáles son sus causas?
La inflación médica se refiere al aumento en los costos vinculados a la provisión de servicios de salud durante un tiempo determinado.
Estos gastos pueden abarcar consultas médicas, estancias hospitalarias, intervenciones quirúrgicas, medicamentos, análisis de laboratorio, tecnología médica y tratamientos especializados.
No debe confundirse automáticamente con la inflación general que afecta a un país.
Mientras que el índice de precios al consumidor refleja la variación de una amplia gama de bienes y servicios, los indicadores médicos se enfocan exclusivamente en los costos vinculados a la atención sanitaria.
Asimismo, la inflación médica no siempre implica que todos los seguros aumenten en la misma proporción.
El costo final de una póliza está determinado también por factores comerciales, contractuales y de evaluación de riesgos.
¿Cuáles son los factores que impulsan la inflación médica?
Entre los factores más relevantes se encuentran:
- Honorarios profesionales: el costo de médicos y otros especialistas puede incrementarse.
- Hospitalizaciones y procedimientos: cirugías o internaciones requieren instalaciones, equipos, personal y medicamentos.
- Medicamentos y tecnología: tratamientos avanzados y dispositivos médicos pueden elevar los gastos.
- Mayor uso de servicios: si se incrementa la frecuencia o el costo de siniestros, las aseguradoras enfrentan mayores pagos.
- Envejecimiento y perfil de riesgo: las demandas de atención varían según la edad, condiciones y características del grupo asegurado.
Estos elementos no operan igual en todos los mercados.
Su impacto varía según la infraestructura sanitaria, la economía y el modelo de cobertura de cada nación.
¿Por qué la inflación médica suele superar a la inflación general?
La inflación general refleja el promedio del comportamiento en una amplia gama de bienes y servicios.
En contraste, los costos médicos están ligados a actividades que requieren profesionales especializados, equipamiento, tecnología, insumos y tratamientos específicos.
Por eso, los costos en salud pueden crecer a un ritmo distinto al del índice general de precios al consumidor.
En Argentina, el INDEC reportó que la inflación general alcanzó un 1,9% en septiembre de 2026, mientras que la categoría salud mostró un aumento del 2,4% en ese mismo mes, según el IPC publicado.
Esta diferencia resalta la importancia de analizar el comportamiento del sector salud de manera independiente.
¿De qué manera impacta la inflación médica en el costo de tu seguro de salud?
El incremento de la inflación médica puede aumentar los gastos que las aseguradoras deben cubrir.
Cuando los costos de atender un siniestro suben, las aseguradoras pueden ajustar sus precios y términos de renovación según lo estipulado en el contrato y las regulaciones vigentes.
No obstante, un incremento en los costos médicos no implica que todos los seguros aumenten su precio en igual medida.
El cambio en el costo también varía según las características del plan, la edad del titular, el historial de siniestros cuando aplique y las condiciones específicas de cada mercado.
El incremento en los costos de atención impacta directamente en las primas
Las primas son los pagos que realiza el asegurado para mantener activa su póliza.
Cuando crecen los costos por consultas, tratamientos, hospitalizaciones y procedimientos, las aseguradoras enfrentan una mayor presión económica.
Esto significó un incremento del 16% en comparación con el mismo período de 2025.
Los gastos operativos en atención médica representaron el 97% de ese total. Además, el costo promedio por siniestro alcanzó los 100.852 pesos, lo que equivale a un aumento del 17,8% respecto a 2025.
Estos números reflejan la presión que las aseguradoras enfrentan debido al costo de los siniestros, pero no representan un porcentaje de aumento fijo o igual para todas las primas.
Las renovaciones pueden impactar el presupuesto familiar
Al momento de la renovación, el asegurado puede enfrentar un incremento en la cuota y verse obligado a ajustar otros gastos para mantener su cobertura.
Este efecto suele ser más notorio en familias que pagan varias pólizas, en trabajadores independientes sin beneficio de salud laboral o en quienes tienen ingresos variables.
En estas situaciones, es recomendable no solo evaluar el nuevo monto, sino también los servicios que se incluyen, los límites de cobertura, los copagos y las condiciones para acceder a la atención.
El costo de conservar la cobertura puede variar con el paso del tiempo
Un seguro que parecía económico al momento de contratarlo puede terminar significando una mayor parte de tus ingresos tras algunos años.
Por eso, al evaluar una póliza es fundamental analizar su costo a largo plazo, no solo la cuota inicial.
También es clave revisar si el contrato contempla ajustes en las primas, bajo qué condiciones y con qué requerimientos.
Inflación médica en Argentina: aspectos que deben evaluar los afiliados
En Argentina, quienes cuentan con medicina prepaga deben estar atentos tanto al comportamiento de los precios en el sector salud como a las tarifas reportadas por las empresas.
De acuerdo con un estudio de PrepagaYa difundido el 15 de octubre de 2026, los cuadros tarifarios declarados por 11 compañías evidenciaron un aumento promedio del 2,17% en octubre, aunque con variaciones entre ellas.
Estos datos corresponden únicamente a las entidades analizadas en dicho informe y no deben considerarse representativos de todas las prepagas del país.
Cómo comparar las cuotas de las prepagas
Antes de aceptar un aumento, es recomendable revisar las tarifas publicadas para tu plan y evaluar las distintas opciones que ofrece el mercado.
La Superintendencia de Servicios de Salud pone a disposición cuadros tarifarios que permiten consultar datos según empresa, región, plan y edad.
Este organismo señala que los montos reportados pueden diferir de los realmente facturados, debido a bonificaciones o descuentos comerciales.
Por eso, al comparar, es importante tomar en cuenta tanto el precio de referencia como el monto efectivo de la factura.
Aspectos a considerar antes de cambiar de prepaga
Antes de optar por otra opción, ten en cuenta estos aspectos:
- Cartilla médica: revisá qué profesionales, clínicas y hospitales están incluidos.
- Medicamentos y tratamientos: verificá los porcentajes de cobertura y las condiciones para acceder.
- Copagos: identificá qué prestaciones requieren desembolsos adicionales.
- Continuidad de la atención: consultá cómo el cambio podría afectar los tratamientos que ya estás siguiendo.
- Condiciones contractuales: revisá requisitos de afiliación, plazos de espera y condiciones de cobertura.
Una cuota más baja no implica necesariamente un verdadero ahorro.
Si el plan nuevo no incluye los prestadores que sueles usar o implica mayores costos por atención, el gasto total podría ser mayor.
¿Por qué puede aumentar el costo de tu seguro de gastos médicos?
En México, los seguros privados de gastos médicos pueden elevarse debido al aumento en costos de hospitalización, tratamientos, estudios y otros servicios relacionados con la salud.
La inflación general ayuda a comprender el panorama económico, pero por sí sola no refleja la variación de todos los costos médicos ni determina directamente el ajuste de una póliza.
El INEGI reportó que la inflación anual general en México alcanzó un 3,45% en septiembre de 2026.
Por otro lado, la AMIS indica que los costos de los siniestros médicos pueden variar de forma distinta al índice general de inflación.
Factores que influyen en la renovación de tu póliza
El costo de un seguro de gastos médicos está condicionado por diversos factores:
- Edad del asegurado: las demandas de atención y las reglas para fijar precios varían según la edad y condiciones del seguro.
- Suma asegurada: el monto máximo de cobertura contratado influye en el costo final.
- Deducible y coaseguro: la parte que debe pagar el asegurado puede afectar el precio de la póliza.
- Red hospitalaria: el acceso a ciertos hospitales y proveedores puede modificar el costo del seguro.
- Condiciones de renovación: las cláusulas del contrato definen cómo se calcula y notifica el nuevo precio.
No todos estos aspectos implican un incremento en cada renovación.
Es fundamental analizar los términos específicos del seguro y pedir aclaraciones sobre cualquier cambio aplicado.
¿Cómo comparar seguros médicos sin perder protección?
Si la prima sube, examina las alternativas disponibles desde una perspectiva completa.
Antes de tomar una decisión, ten en cuenta estos puntos clave:
Prima anual: el total que pagarás a lo largo del año.
Deducible: la cantidad que debes abonar antes de que comience la cobertura, según el contrato.
Coaseguro: el porcentaje de ciertos gastos que te tocará pagar.
Tope de coaseguro: si existe un límite y bajo qué condiciones se aplica.
Suma asegurada: el monto máximo de cobertura que contrataste.
Red hospitalaria: los hospitales y médicos a los que tienes acceso con tu plan.
Exclusiones: las enfermedades, tratamientos o situaciones que no están cubiertos por la póliza.
Renovación: las condiciones y criterios que determinan los ajustes en el precio.
Aumentar el deducible puede bajar la prima en ciertos planes, pero implica asumir más gastos cuando uses el seguro.
Antes de hacer cambios, considera si podrías cubrir ese gasto inesperado en una emergencia.
¿Cómo puedes proteger tu presupuesto ante la inflación médica?
Si bien no tienes control sobre los precios de los servicios médicos, sí puedes adoptar estrategias para conocer mejor tus gastos y escoger una cobertura que se adapte a ti.
1. Analiza el costo total de tu seguro
No te quedes solo con la comparación del pago mensual.
Calcula el costo total anual incluyendo copagos, deducibles y cualquier otro gasto que debas cubrir.
Una póliza con una cuota baja puede terminar siendo menos favorable si implica pagos altos cuando uses los servicios.
2. Compara coberturas similares
Pide cotizaciones que tengan condiciones parecidas entre sí.
Si una propuesta tiene una prima más baja, comprueba que incluya la misma suma asegurada, red de prestadores, cobertura de medicamentos y protección hospitalaria.
Realizar comparaciones entre productos con características muy disímiles puede inducirte a conclusiones erróneas.
3. Verifica las condiciones para la renovación
Antes de aceptar la renovación, examina el aviso de ajuste de precio y las cláusulas relacionadas.
Si no comprendes la razón del aumento, pide una explicación formal por escrito a la aseguradora o a la entidad de medicina prepaga.
4. Analiza cuidadosamente los cambios
Optar por cambiar de plan puede ser una opción, pero no es recomendable hacerlo solo basándose en el costo.
Verifica que la nueva póliza incluya los hospitales, especialistas y tratamientos que realmente utilizas.
También revisa si hay exclusiones, condiciones de suscripción o restricciones que puedan afectar la cobertura de enfermedades preexistentes.
No canceles tu póliza actual sin antes confirmar las condiciones de aceptación y cuándo comenzará la cobertura del nuevo plan.
5. Crea un fondo destinado a gastos médicos
Si tu economía lo permite, destina una suma regularmente para cubrir deducibles, copagos y otros gastos que no incluye tu seguro.
No se trata de reemplazar el seguro con ahorros propios, sino de reducir la necesidad de endeudarte frente a costos inesperados.
6. Saca provecho de las prestaciones preventivas incluidas
Revisa qué controles, vacunas, exámenes preventivos y programas de salud están cubiertos por tu póliza.
Aprovechar estas prestaciones ayuda a mantener un buen seguimiento de tu salud y evita que postergues controles recomendados por motivos económicos.
La prevención no elimina la posibilidad de enfermar ni asegura que los gastos médicos futuros sean menores, pero conocer los servicios incluidos facilita aprovechar al máximo la cobertura adquirida.
¿Es recomendable cancelar el seguro de salud ante un aumento en la prima?
Dar de baja el seguro puede parecer una solución rápida para bajar los gastos mensuales, pero también puede dejarte vulnerable frente a costos médicos elevados que podrían ser difíciles de cubrir por cuenta propia.
Antes de decidir, es importante evaluar tres posibles escenarios:
- Mantener la póliza actual.
- Optar por un plan con cobertura similar.
- Modificar ciertas condiciones para disminuir la prima.
La opción más adecuada dependerá de tus ingresos, necesidades médicas, ahorros y las alternativas que existan en tu país.
Si estás en tratamiento, tienes necesidades médicas recurrentes o dependientes a tu cargo, evalúa con cuidado las implicaciones de cambiar tu cobertura.
La meta no es pagar menos a cualquier costo, sino mantener una protección que sea financieramente viable y que se ajuste a tus necesidades de salud.
Perspectiva del autor
La inflación médica no es solo un dato estadístico: influye directamente en cuánto dinero te queda para cubrir otros gastos tras pagar tu seguro de salud.
Desde el punto de vista de la planificación financiera, creo que no se debe cancelar el seguro automáticamente cada vez que la prima sube.
Lo esencial es saber exactamente qué estás pagando, qué tipo de protección tienes y cuánto tendrías que cubrir de tu bolsillo si requieres atención médica.
Mi consejo es mantener una actitud preventiva: analizar la cobertura antes de renovar, comparar opciones similares y no basar la decisión solo en el monto de la cuota mensual.
Ahorrar es fundamental, pero también es clave mantener una protección adecuada justo cuando más la necesitas.
La inflación médica seguirá afectando los presupuestos, pero contar con información clara y revisar las condiciones de cada póliza te ayudará a tomar decisiones más informadas y sostenibles.
Contenido Recomendado
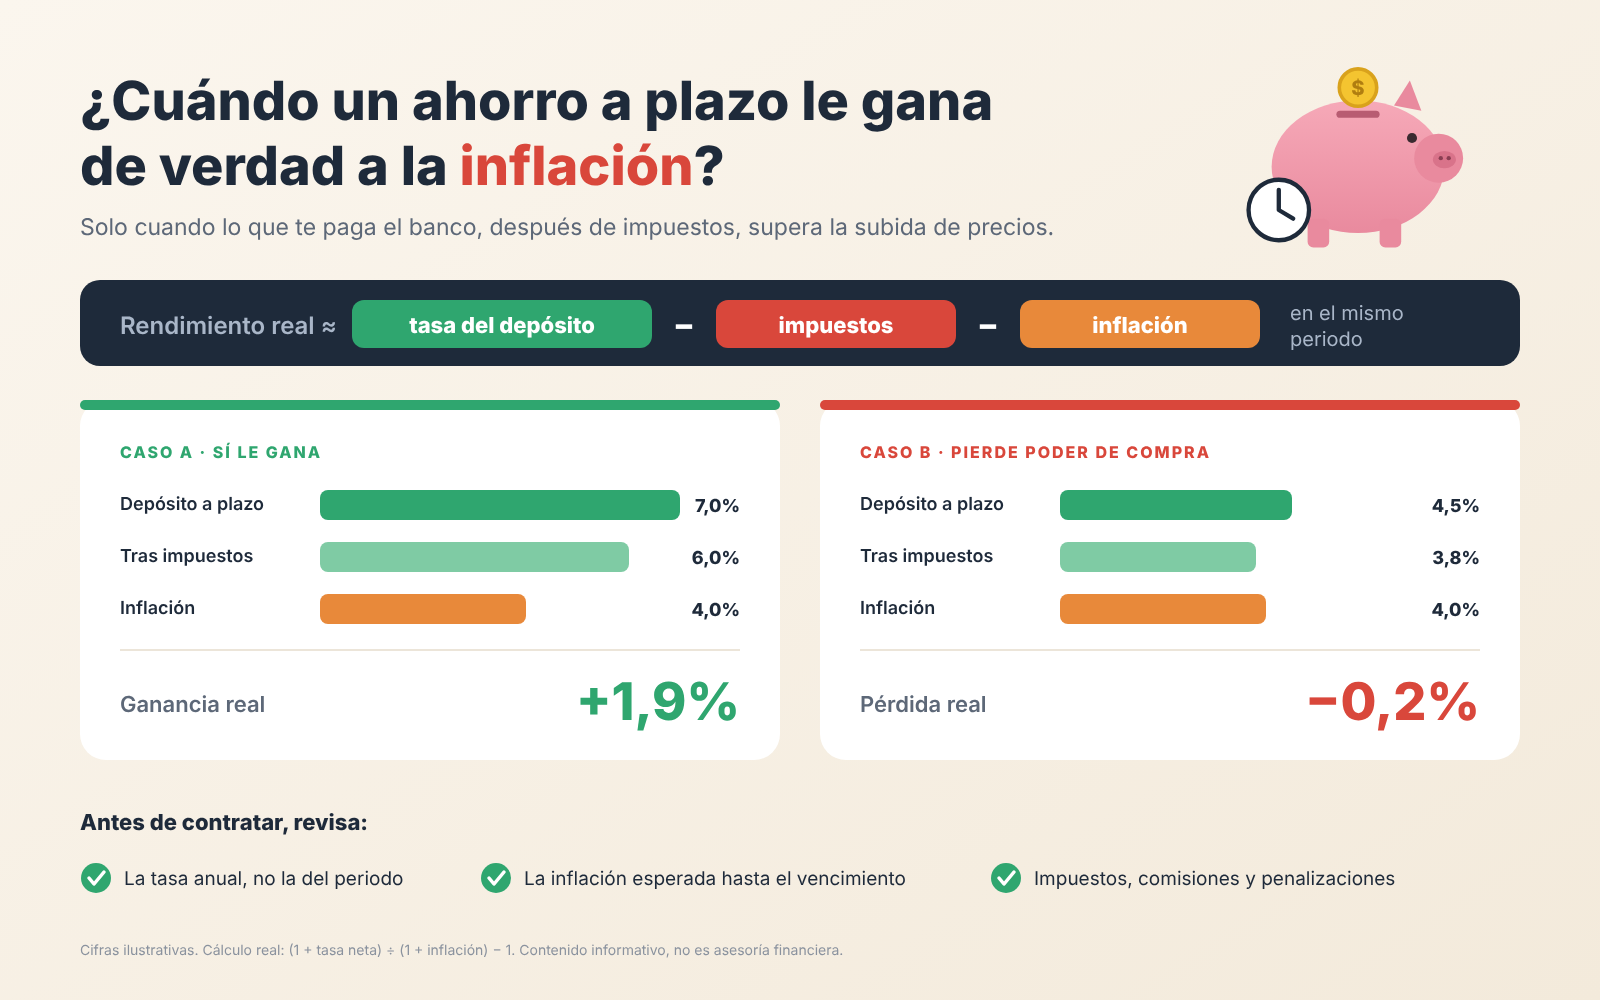
Cuándo un ahorro a plazo le gana de verdad
Aprende a identificar cuándo un ahorro a plazo realmente supera la inflación, cómo calcular su rentabilidad real y qué aspectos considerar antes de invertir.
Continuar leyendo * Permanecerás en el sitio web actual
Soy redactora desde hace más de 9 años, además de una apasionada de la escritura. Soy licenciada en Periodismo y tengo un posgrado en Marketing Digital y Storytelling. A lo largo de mi carrera, escribo para ayudar a las personas a comprender, de forma sencilla y clara, los más diversos temas.